

Ihre Kreditwürdigkeit begleitet Sie bei fast jeder wichtigen finanziellen Entscheidung: Hypothekenanträgen, Autokrediten, Mietverträgen und manchmal sogar Bewerbungen. Doch die meisten Menschen haben nur eine vage Vorstellung davon, was diese dreistellige Zahl eigentlich bestimmt.
Laut Experian erreichte der durchschnittliche Kredit-Score in den USA im Jahr 2025 717 Punkte. Millionen von Kreditnehmern liegen weiterhin unter 670 Punkten – dem Schwellenwert, den die meisten Kreditgeber als angemessen betrachten – und zahlen daher 2 bis 5 % höhere Zinsen als Kreditnehmer mit einem Score über 740. Bei einer Hypothek von 300.000 US-Dollar belaufen sich die Kosten dieser Zinsdifferenz über 30 Jahre auf 80.000 bis 150.000 US-Dollar.
Die 5 FICO-Score-Faktoren und ihre genauen Gewichtungen
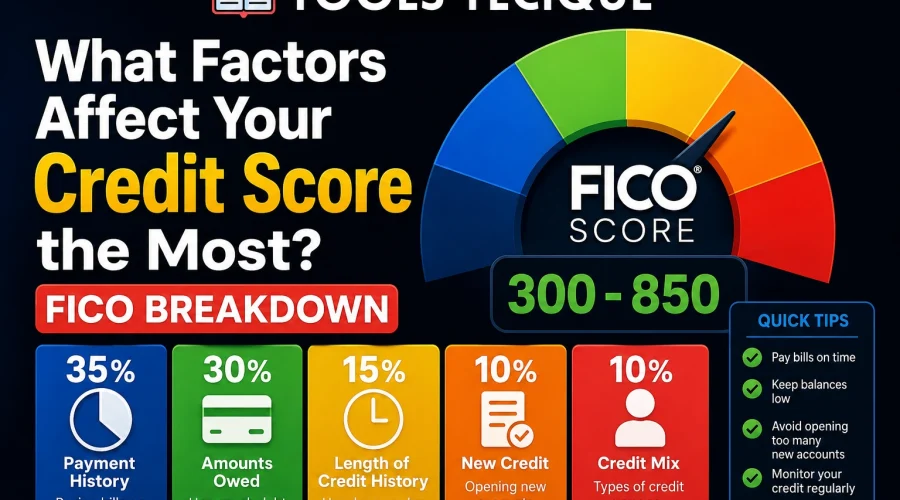
Die von 90 % der führenden Kreditgeber genutzten FICO-Kreditscores werden anhand von fünf Faktoren berechnet: Zahlungshistorie (35 %), ausstehende Beträge (Kreditnutzung) (30 %), Dauer der Kredithistorie (15 %), Kreditmix (10 %) und neue Kreditanfragen (10 %). Zahlungshistorie und Kreditnutzung machen zusammen 65 % Ihres Scores aus und sind damit die beiden wichtigsten Einflussfaktoren. Eine einzige versäumte Zahlung kann einen guten Score um 60 bis 110 Punkte senken, während eine Reduzierung der Kreditnutzung unter 10 % innerhalb eines Abrechnungszeitraums 20 bis 40 Punkte einbringen kann.
| FICO-Faktor | Gewicht | Was es misst |
|---|---|---|
| Zahlungshistorie | 35% | Ob Sie Ihre Rechnungen pünktlich bezahlen, ist der wichtigste Faktor |
| Geschuldete Beträge (Nutzung) | 30% | Wie viel Ihres verfügbaren Kreditrahmens Sie nutzen |
| Dauer der Kreditgeschichte | 15% | Durchschnittsalter all Ihrer Konten |
| Kreditmix | 10% | Verschiedene Kreditarten: Kreditkarten, Darlehen, Hypotheken |
| Neue Kreditanfragen | 10% | Aktuelle Anträge auf neue Kreditkonten |
Faktor 1: Zahlungshistorie (35 %) Der wichtigste Einflussfaktor
Die Zahlungshistorie ist mit 35 % der wichtigste Faktor für Ihren FICO-Score. Sie dokumentiert, ob Sie alle Ihre Kreditrechnungen pünktlich bezahlt haben. Eine Zahlung, die 30 Tage oder länger überfällig ist, wird als Zahlungsverzug gemeldet und kann Ihren Score von 750 um 60 bis 110 Punkte senken. Zahlungen, die weniger als 30 Tage überfällig sind, werden in der Regel nicht gemeldet. Sobald ein Zahlungsverzug gemeldet wurde, bleibt er sieben Jahre lang in Ihrer Schufa-Auskunft gespeichert. Seine Auswirkungen nehmen jedoch deutlich ab, wenn Sie im Anschluss an den Zahlungsverzug zwei Jahre lang regelmäßig pünktlich gezahlt haben.
- Eine versäumte Zahlung, die mehr als 30 Tage verspätet ist, kann eine Kreditwürdigkeit von 750 Punkten um 60 bis 110 Punkte senken.
- Eine 90-tägige Zahlungsverzögerung verursacht mehr Schaden als eine 30-tägige Zahlungsverzögerung.
- Zahlungsverzüge bleiben 7 Jahre lang in Ihrer Schufa-Auskunft vermerkt, verschwinden aber nach 2 Jahren ohne Zahlungen.
- Durch die Einrichtung von automatischen Zahlungen, zumindest für den Mindestbetrag, lässt sich dieser Schaden vollständig verhindern.
Aus Erfahrung: Der Score einer freiberuflichen Fotografin sank innerhalb eines Monats um 74 Punkte. Sie hatte nie absichtlich eine Zahlung versäumt, doch aufgrund einer Adressänderung wurden die Kontoauszüge an ihre alte Adresse geschickt. Eine Kreditkarte war 35 Tage überfällig, bevor sie es bemerkte. Ein einziger Verwaltungsfehler führte zu einem drastischen Score-Einbruch. Wir stellten einen Antrag auf Kulanzanpassung beim Kreditkartenanbieter (teilweise erfolgreich) und richteten umgehend die automatische Abbuchung ein. Innerhalb von 14 Monaten erholte sich ihr Score wieder und lag nur noch 12 Punkte über dem ursprünglichen Wert.
Faktor 2: Kreditnutzung (30 %) – Am schnellsten verändernd
Die Kreditnutzungsquote misst den Gesamtbetrag der Kreditkartensalden geteilt durch das jeweilige Kreditkartenlimit. Für eine gute Bonität wird eine Quote unter 30 % empfohlen, wobei Werte unter 10 % optimale Ergebnisse liefern. Bei einem Gesamtlimit von 10.000 € sollten die Salden für eine gute Bonität unter 3.000 € und für eine exzellente Bonität unter 1.000 € liegen. Die Kreditnutzungsquote wird monatlich neu berechnet, sobald die Salden gemeldet werden. Durch die Tilgung von Salden kann sich Ihre Bonität innerhalb eines Abrechnungszeitraums verbessern, was sie zum am schnellsten wirksamen Faktor im FICO-Modell macht.
| Auslastungsrate | Auswirkungen auf die Punktzahl | Beispiel (Limit: 10.000 $) |
|---|---|---|
| Unter 10 % | Exzellent | Guthaben unter 1.000 US-Dollar |
| 10 % bis 30 % | Gut | Guthaben zwischen 1.000 und 3.000 US-Dollar |
| 30 % bis 50 % | Mäßig negativ | Guthaben zwischen 3.000 und 5.000 US-Dollar |
| 50 % bis 75 % | Signifikant negativ | Guthaben zwischen 5.000 und 7.500 US-Dollar |
| Über 75 % | Schwerwiegend negativ | Guthaben über 7.500 $ |
Aus Erfahrung: Ein Kleinunternehmer nutzte seine private Kreditkarte für Geschäftsausgaben und reizte den Saldo regelmäßig bis zu 80 % aus, bevor er den vollen Betrag beglich. Er zahlte nie verspätet oder Zinsen, aber seine Bonität blieb bei etwa 640 Punkten. Für einen Geschäftskredit benötigte er 680 Punkte. Wir lösten das Problem innerhalb von 60 Tagen: Er beantragte eine Limiterhöhung (wodurch sich seine Auslastungsquote sofort reduzierte) und stellte auf zwei monatliche Zahlungen um. Seine Bonität erreichte 694 Punkte, ohne dass er sonst etwas an seinen Gewohnheiten ändern musste.
Faktor 3: Dauer der Kreditgeschichte (15 %)
Die Länge Ihrer Kredithistorie macht 15 % Ihres FICO-Scores aus. Sie berücksichtigt das Alter Ihres ältesten Kontos, das Durchschnittsalter aller Konten und wie lange die letzte Nutzung jedes Kontos zurückliegt. Ein optimales durchschnittliches Kontoalter liegt in der Regel bei mindestens sieben Jahren. Das Schließen alter Kreditkarten verkürzt Ihr durchschnittliches Kontoalter und erhöht gleichzeitig Ihre Gesamtauslastungsquote. Dies ist eine der schädlichsten Maßnahmen, die Sie für eine ansonsten gesunde Kreditwürdigkeit ergreifen können.
- Durch die Schließung Ihrer ältesten Karte verkürzt sich die Kredithistorie und die Kartennutzung steigt gleichzeitig.
- Die Eröffnung mehrerer neuer Konten senkt rasch das durchschnittliche Kontoalter.
- Inaktive Konten können vom Aussteller geschlossen werden. Verwenden Sie alte Karten gelegentlich, um sie aktiv zu halten.
Faktoren 4 und 5: Kreditmix (10 %) und Neukredite (10 %)
Der Kreditmix misst Ihre Erfahrung im Umgang mit verschiedenen Kreditarten: revolvierende Konten (Kreditkarten) und Ratenkredite (Autokredit, Studienkredit, Privatkredit, Hypothek). Neue Kreditanfragen machen 10 % aus; jede harte Anfrage im Rahmen eines Antrags reduziert Ihre Bonität in der Regel um 5 bis 10 Punkte für bis zu 12 Monate. Mehrere Hypotheken- oder Autokreditanfragen innerhalb von 14 bis 45 Tagen werden von FICO als eine einzige Anfrage behandelt, da Verbraucher die Konditionen vergleichen.
| Anfragetyp | Auswirkungen auf die Punktzahl | Beispiele |
|---|---|---|
| Harte Nachfrage | 5 bis 10 Punkte für bis zu 12 Monate | Kreditkarten-, Hypotheken-, Auto- und Privatkreditanträge |
| Unaufdringliche Anfrage | Nullpunkt-Auswirkung | Überprüfung der eigenen Kreditwürdigkeit, Hintergrundprüfung durch den Arbeitgeber, Vorabgenehmigungsangebote |
Häufig gestellte Fragen
F: Wie schnell kann ich meine Kreditwürdigkeit verbessern?
A: Die schnellste Verbesserung erzielen Sie durch die Reduzierung Ihrer Kreditkartennutzung. Dadurch kann sich Ihre Bonität innerhalb eines Abrechnungszyklus (30 bis 45 Tage) verbessern. Die Tilgung eines voll ausgeschöpften Kreditkartenlimits kann 20 bis 50 Punkte einbringen. Verbesserungen Ihrer Zahlungshistorie erfordern 6 bis 12 Monate konsequenter, pünktlicher Zahlungen, um frühere Zahlungsverzüge spürbar auszugleichen. Nutzen Sie die Kreditwürdigkeitsrechner Bei ToolsTechnique können Sie Ihren Verbesserungspfad modellieren.
F: Schadet es meiner Kreditwürdigkeit, wenn ich meine eigene Kreditwürdigkeit überprüfe?
A: Nein. Die Abfrage Ihres eigenen Scores ist eine unverbindliche Anfrage ohne Auswirkungen auf Ihre Bonität. Sie haben Anspruch auf eine kostenlose Kreditauskunft pro Jahr von jeder Auskunftei (Equifax, Experian und TransUnion) unter annualcreditreport.com. Viele Kreditkartenanbieter bieten außerdem monatlich kostenlosen Zugriff auf Ihren FICO-Score über ihre Apps an.
F: Beeinträchtigt die Kündigung einer Kreditkarte meine Kreditwürdigkeit?
A: In der Regel ja. Dadurch verringert sich der verfügbare Kreditrahmen (die Kreditnutzung steigt) und die Kredithistorie kann sich verkürzen. Wenn Sie eine Karte kündigen müssen, schließen Sie Ihre neueste Karte mit dem niedrigsten Limit, nicht Ihre älteste oder die mit dem höchsten Limit.
F: Wie stark wirkt sich eine versäumte Zahlung auf meine Kreditwürdigkeit aus?
A: Die Auswirkungen hängen von Ihrer Ausgangsbewertung ab. Eine Bewertung von 750 Punkten kann durch eine 30-tägige Zahlungsverzögerung um 60 bis 110 Punkte sinken. Eine Bewertung von 680 Punkten sinkt um 40 bis 70 Punkte. Höhere Bewertungen fallen stärker, da sie mehr zu verlieren haben. Die meisten negativen Auswirkungen auf die Bewertung klingen innerhalb von zwei Jahren nach der Rückkehr zu pünktlichen Zahlungen wieder ab.
F: Welche Kreditwürdigkeit benötige ich für eine Hypothek?
A: Konventionelle Hypotheken erfordern in der Regel einen FICO-Score von mindestens 620. FHA-Kredite ermöglichen einen Score von 580 mit einer Anzahlung von 3,5 %. Die besten Zinssätze erhalten Kreditnehmer mit einem Score von 740 oder höher. CFPBEine Differenz von 100 Punkten im Score kann Ihren Hypothekenzins um 0,5 bis 1,5 Prozentpunkte verändern und Sie über 30 Jahre Zehntausende Euro kosten.
Beginnen Sie noch heute mit der Verbesserung Ihrer Punktzahl.
Die beiden wirkungsvollsten Maßnahmen: Richten Sie für alle Konten automatische Zahlungen ein und tilgen Sie alle Kreditkarten, deren Auslastung über 30 % liegt. Diese beiden Schritte beeinflussen 65 % Ihrer gesamten FICO-Punktzahl.
Nutzen Sie die kostenlose Kreditwürdigkeitsrechner Bei ToolsTechnique können Sie Ihre aktuellen Bewertungsfaktoren abschätzen und anschließend verwenden. Schuldenrückzahlungsrechner einen Tilgungsplan zu erstellen, der die Inanspruchnahme der Leistungen so schnell wie möglich reduziert.
