

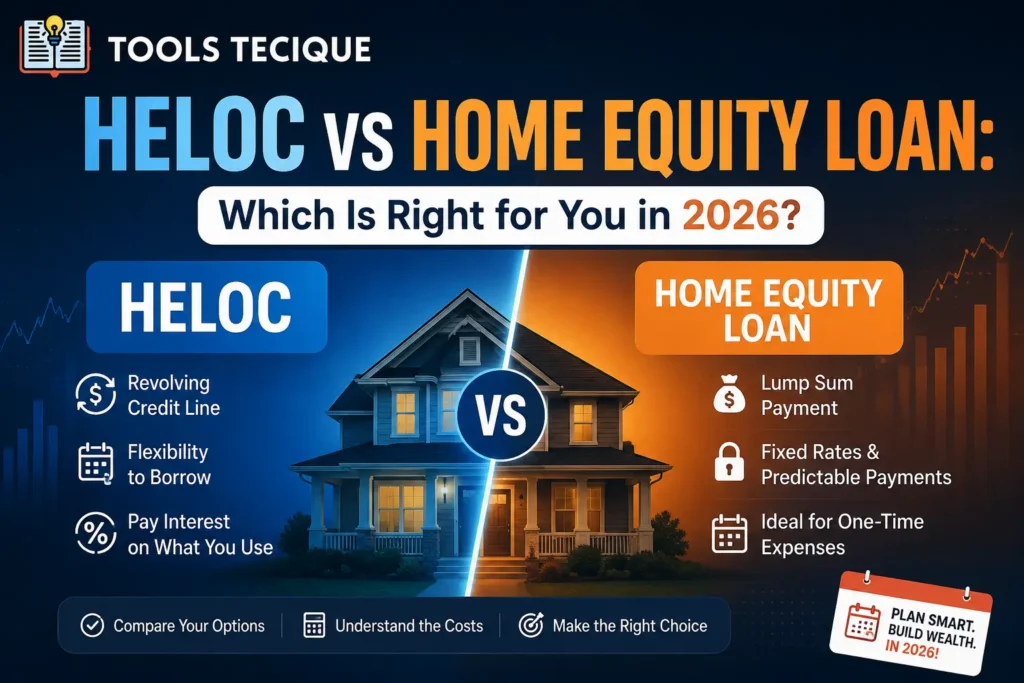

HELOC (Home Equity Line of Credit) memberi Anda jalur kredit bergulir terhadap ekuitas rumah Anda yang dapat Anda gunakan sesuai kebutuhan, dengan suku bunga variabel, sehingga fleksibel untuk pengeluaran berkelanjutan. Pinjaman ekuitas rumah memberi Anda sejumlah uang sekaligus di muka dengan suku bunga tetap, sehingga lebih mudah diprediksi untuk pengeluaran sekali waktu seperti renovasi besar. Pilihan yang tepat bergantung pada apakah Anda membutuhkan akses yang fleksibel atau pembayaran tetap yang dapat diprediksi.
Baik HELOC (Home Equity Line of Credit) maupun pinjaman ekuitas rumah memungkinkan Anda meminjam berdasarkan nilai yang telah Anda bangun di rumah Anda, tetapi keduanya bekerja dengan cara yang sangat berbeda setelah uang tersebut benar-benar tersedia bagi Anda. Memilih struktur yang salah untuk situasi Anda dapat membuat Anda mengeluarkan biaya bunga yang jauh lebih besar atau membuat Anda kehilangan fleksibilitas yang sebenarnya Anda butuhkan.
Menurut Biro Perlindungan Keuangan KonsumenKredit berbasis ekuitas rumah biasanya memiliki suku bunga variabel yang terkait dengan suku bunga acuan, sementara pinjaman berbasis ekuitas rumah umumnya menawarkan suku bunga tetap selama masa pinjaman, perbedaan struktural yang secara signifikan memengaruhi biaya pinjaman jangka panjang.
Panduan ini menjelaskan secara detail cara kerja setiap opsi, situasi di mana satu opsi jelas lebih unggul daripada yang lain, dan cara menghindari kesalahan paling umum saat meminjam dengan jaminan ekuitas rumah. Gunakan panduan gratis ini. Kalkulator Hipotek di ToolsTecique untuk memahami posisi ekuitas Anda saat ini sebelum melamar.
Bagaimana Sebenarnya Cara Kerja HELOC dan Pinjaman Ekuitas Rumah?
HELOC (Home Equity Line of Credit) berfungsi seperti kartu kredit yang dijamin oleh rumah Anda, memungkinkan Anda meminjam, membayar kembali, dan meminjam lagi hingga batas tertentu selama periode penarikan, biasanya dengan suku bunga variabel. Pinjaman ekuitas rumah memberi Anda jumlah penuh yang disetujui sebagai pembayaran sekaligus di muka, yang dibayar kembali selama jangka waktu tetap dengan suku bunga tetap, mirip dengan hipotek tradisional.
Struktur pembayaran berputar versus pembayaran sekaligus adalah perbedaan inti, dan hal ini mendorong hampir semua perbedaan praktis lainnya antara kedua produk tersebut.
Berdasarkan pengalaman: Seorang pemilik rumah yang merencanakan renovasi dapur dan kamar mandi secara bertahap selama 18 bulan awalnya mengajukan pinjaman ekuitas rumah, dengan asumsi itu adalah pilihan standar, sebelum menyadari bahwa ia akan membayar bunga atas seluruh jumlah pinjaman sejak hari pertama meskipun fase renovasi kamar mandi baru akan dimulai hampir setahun kemudian. Beralih ke HELOC (Home Equity Line of Credit) memungkinkannya untuk menarik dana hanya ketika setiap fase proyek benar-benar dimulai, secara signifikan mengurangi total biaya bunganya dibandingkan dengan pendekatan pembayaran sekaligus yang semula direncanakannya.
Perbandingan HELOC vs Pinjaman Ekuitas Rumah
| Fitur | HELOC | Pinjaman Ekuitas Rumah |
|---|---|---|
| Pencairan dana | Gambarlah sesuai kebutuhan. | Pembayaran sekaligus |
| Suku bunga | Biasanya bervariasi | Biasanya tetap |
| Terbaik untuk | Pengeluaran berkelanjutan atau tidak pasti | Biaya tetap dan terdefinisi |
| Prediktabilitas pembayaran | Bisa berfluktuasi | Tetap dan dapat diprediksi |
Poin pentingnya: Jika Anda mengetahui jumlah pasti yang Anda butuhkan dan menginginkan kepastian pembayaran, pinjaman ekuitas rumah lebih cocok. Jika pengeluaran Anda berkelanjutan, tidak pasti, atau bertahap dari waktu ke waktu, struktur penarikan fleksibel HELOC biasanya menghemat uang.
Bagaimana Memilih Opsi yang Sesuai dengan Situasi Anda?
- Tentukan apakah kebutuhan Anda berupa pembayaran sekaligus atau akses berkelanjutan. karena hal ini saja seringkali menentukan kecocokan yang lebih baik.
- Pertimbangkan kenyamanan Anda dengan suku bunga variabel, karena suku bunga HELOC dapat meningkat selama periode penarikan.
- Bandingkan perkiraan total biaya untuk skenario spesifik Anda, Mempertimbangkan seberapa cepat Anda akan menarik dan mengembalikan dana.
- Periksa struktur biaya kedua produk tersebut, termasuk biaya penutupan dan biaya pemeliharaan tahunan pada HELOC.
Berdasarkan pengalaman: Sepasang suami istri ingin mengkonsolidasikan utang kartu kredit berbunga tinggi menggunakan ekuitas rumah dan cenderung memilih HELOC (Home Equity Line of Credit) hanya karena itu adalah pilihan yang lebih umum dibicarakan di antara teman-teman. Mengingat tujuan mereka adalah jumlah pembayaran tunggal yang pasti tanpa kebutuhan pinjaman berkelanjutan, suku bunga tetap dan pembayaran yang dapat diprediksi dari pinjaman ekuitas rumah sebenarnya lebih sesuai dengan situasi mereka, mengunci pembayaran bulanan yang stabil daripada memaparkan mereka pada risiko kenaikan suku bunga variabel pada HELOC selama periode pembayaran.
Kesalahan Umum Saat Meminjam dengan Jaminan Ekuitas Rumah
- Memilih HELOC untuk satu pengeluaran yang sudah diketahui padahal pinjaman ekuitas rumah dengan suku bunga tetap akan memberikan kepastian pembayaran yang lebih besar.
- Meminjam uang tunai sekaligus dengan jaminan ekuitas rumah jauh sebelum dibutuhkan, Membayar bunga yang tidak perlu atas dana yang tidak terpakai.
- Mengabaikan risiko kenaikan suku bunga HELOC yang bervariasi selama periode penarikan atau pembayaran yang panjang.
- Mengabaikan fakta bahwa kedua produk tersebut menggunakan rumah Anda sebagai jaminan, Artinya, keterlambatan pembayaran membawa risiko penyitaan.
Pertanyaan yang Sering Diajukan
T: Berapa banyak ekuitas rumah yang saya butuhkan untuk memenuhi syarat mendapatkan HELOC atau pinjaman ekuitas rumah?
A: Persyaratan bervariasi tergantung pemberi pinjaman, tetapi sebagian besar mensyaratkan sejumlah ekuitas yang signifikan, seringkali mengharuskan Anda untuk mempertahankan kepemilikan saham minimum bahkan setelah meminjam, di samping kriteria kualifikasi kredit dan pendapatan standar.
T: Bisakah saya menggunakan HELOC untuk apa saja, atau hanya untuk perbaikan rumah?
A: Dana HELOC umumnya dapat digunakan untuk tujuan apa pun, termasuk konsolidasi utang, biaya pendidikan, atau pembelian besar, bukan hanya biaya terkait rumah, meskipun beberapa peminjam memilih untuk menggunakannya khusus untuk perbaikan rumah.
T: Apa yang terjadi pada HELOC (Home Equity Line of Credit) ketika periode penarikan berakhir?
A: Setelah periode penarikan dana, sebagian besar HELOC memasuki periode pembayaran kembali di mana Anda tidak dapat lagi menarik dana dan harus membayar kembali saldo yang belum dibayar, seringkali dengan suku bunga yang dapat disesuaikan berdasarkan kondisi pasar.
T: Apakah bunga pinjaman HELOC atau pinjaman ekuitas rumah dapat dikurangkan dari pajak?
A: Dalam beberapa kasus, bunga mungkin dapat dikurangkan jika dana tersebut digunakan untuk perbaikan rumah yang signifikan, meskipun aturan pajak bersifat spesifik dan berubah secara berkala. Konsultasikan dengan profesional pajak mengenai situasi spesifik Anda.
T: Opsi mana yang memiliki biaya penutupan lebih rendah?
A: Biaya penutupan bervariasi tergantung pemberi pinjaman dan jumlah pinjaman untuk kedua produk, jadi ada baiknya membandingkan penawaran spesifik secara langsung daripada berasumsi bahwa satu kategori selalu lebih murah daripada yang lain.
Perkirakan Posisi Ekuitas Rumah Anda Hari Ini
Gratis Kalkulator Hipotek di ToolsTecique Membantu Anda memahami posisi ekuitas Anda saat ini dan bagaimana berbagai skenario pinjaman dapat memengaruhi pembayaran bulanan Anda. Tidak perlu mendaftar, cukup masukkan angka Anda dan lihat perkiraannya secara instan.