

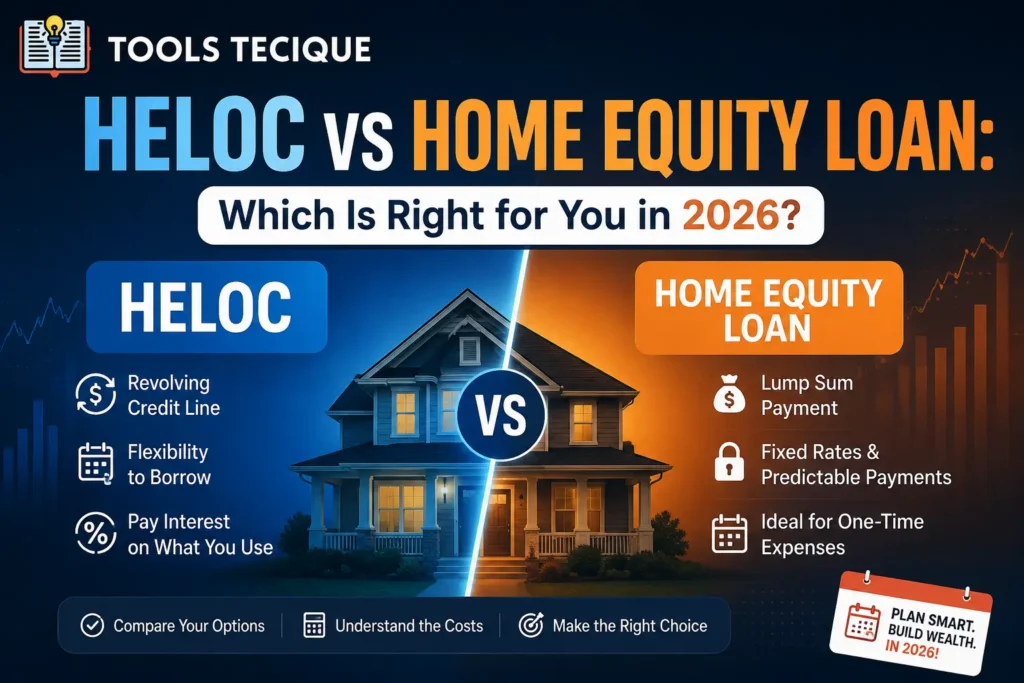

Khoản vay tín chấp nhà (HELOC) cung cấp cho bạn một hạn mức tín dụng xoay vòng dựa trên giá trị tài sản nhà ở của bạn, cho phép bạn rút tiền khi cần thiết, với lãi suất thay đổi, giúp bạn linh hoạt chi trả các khoản chi phí thường xuyên. Khoản vay thế chấp nhà (HELOC) cung cấp cho bạn một khoản tiền trả trước duy nhất với lãi suất cố định, giúp bạn dễ dự đoán hơn các khoản chi phí một lần như sửa chữa lớn. Lựa chọn đúng đắn phụ thuộc vào việc bạn cần sự linh hoạt trong việc sử dụng vốn hay một khoản thanh toán cố định dễ dự đoán.
Cả khoản vay tín chấp thế chấp nhà (HELOC) và khoản vay vốn chủ sở hữu nhà đều cho phép bạn vay dựa trên giá trị tài sản tích lũy trong ngôi nhà của mình, nhưng chúng hoạt động theo những cách khác nhau về cơ bản khi bạn thực sự có tiền trong tay. Chọn sai hình thức vay có thể khiến bạn phải trả lãi suất cao hơn đáng kể hoặc mất đi sự linh hoạt cần thiết.
Theo Cục Bảo vệ Tài chính Người tiêu dùngCác khoản vay tín chấp dựa trên giá trị nhà ở thường có lãi suất biến động gắn liền với lãi suất chuẩn, trong khi các khoản vay tín chấp dựa trên giá trị nhà ở thường có lãi suất cố định trong suốt thời hạn vay, một sự khác biệt về cấu trúc ảnh hưởng đáng kể đến chi phí vay dài hạn.
Hướng dẫn này sẽ giải thích chi tiết cách thức hoạt động của từng lựa chọn, những trường hợp mà lựa chọn này vượt trội hơn hẳn lựa chọn kia, và cách tránh những sai lầm phổ biến nhất khi vay vốn dựa trên giá trị nhà ở. Hãy sử dụng bản hướng dẫn miễn phí này. Công cụ tính toán khoản vay thế chấp trên ToolsTecique Hãy hiểu rõ tình hình vốn chủ sở hữu hiện tại của bạn trước khi nộp đơn.
Các khoản vay tín chấp thế chấp nhà (HELOC) và vay vốn dựa trên giá trị nhà ở hoạt động như thế nào?
Khoản vay tín chấp nhà (HELOC) hoạt động giống như một thẻ tín dụng được bảo đảm bằng nhà của bạn, cho phép bạn vay, trả nợ và vay lại lên đến một hạn mức nhất định trong một kỳ rút tiền, thường với lãi suất thay đổi. Khoản vay thế chấp nhà cung cấp cho bạn toàn bộ số tiền được phê duyệt dưới dạng một khoản tiền trả trước duy nhất, được trả góp trong một kỳ hạn cố định với lãi suất cố định, tương tự như một khoản thế chấp truyền thống.
Sự khác biệt cốt lõi nằm ở cấu trúc thanh toán luân chuyển so với thanh toán một lần, và nó chi phối hầu hết mọi khác biệt thực tế khác giữa hai sản phẩm.
Từ kinh nghiệm thực tế: Một chủ nhà dự định cải tạo nhà bếp và phòng tắm theo từng giai đoạn trong vòng 18 tháng ban đầu đã đăng ký vay vốn thế chấp nhà, cho rằng đó là lựa chọn thông thường, trước khi nhận ra rằng anh ta sẽ phải trả lãi suất cho toàn bộ số tiền vay ngay từ ngày đầu tiên, ngay cả khi giai đoạn cải tạo phòng tắm phải gần một năm sau mới bắt đầu. Việc chuyển sang vay tín chấp thế chấp nhà (HELOC) cho phép anh ta chỉ rút tiền khi mỗi giai đoạn của dự án thực sự bắt đầu, giúp giảm đáng kể tổng chi phí lãi suất so với phương án vay một lần mà anh ta đã dự định ban đầu.
So sánh HELOC với khoản vay vốn chủ sở hữu nhà
| Tính năng | HELOC | Khoản vay thế chấp nhà ở |
|---|---|---|
| Giải ngân quỹ | Vẽ theo yêu cầu | Một khoản tiền trả một lần |
| Lãi suất | Thông thường có thể thay đổi | Thường cố định |
| Tốt nhất cho | Chi phí phát sinh hoặc không chắc chắn | Chi phí phát sinh một lần, đã biết trước |
| Khả năng dự đoán thanh toán | Có thể dao động | Cố định và có thể dự đoán được |
Tóm lại: Nếu bạn biết chính xác số tiền mình cần và muốn có sự ổn định về thanh toán, khoản vay thế chấp nhà sẽ phù hợp hơn. Nếu các khoản chi tiêu của bạn là liên tục, không chắc chắn hoặc được phân bổ theo thời gian, cấu trúc giải ngân linh hoạt của khoản vay tín dụng xoay vòng thế chấp nhà (HELOC) thường giúp tiết kiệm tiền.
Làm thế nào để quyết định lựa chọn nào phù hợp với hoàn cảnh của bạn?
- Hãy xác định xem nhu cầu của bạn là một khoản tiền trả một lần hay cần được hỗ trợ liên tục. vì yếu tố này thường quyết định sự phù hợp tốt hơn.
- Hãy cân nhắc xem bạn cảm thấy thoải mái với lãi suất biến động như thế nào. vì lãi suất của khoản vay tín chấp nhà (HELOC) có thể tăng trong suốt thời gian rút tiền.
- So sánh tổng chi phí ước tính cho trường hợp cụ thể của bạn. Cần tính đến tốc độ bạn rút và hoàn trả tiền.
- Kiểm tra cấu trúc phí của cả hai sản phẩm. bao gồm chi phí đóng khoản vay và bất kỳ khoản phí bảo trì hàng năm nào đối với khoản vay tín chấp thế chấp nhà.
Từ kinh nghiệm thực tế: Một cặp vợ chồng muốn hợp nhất các khoản nợ thẻ tín dụng lãi suất cao bằng cách sử dụng vốn chủ sở hữu nhà và đang nghiêng về lựa chọn vay tín chấp thế chấp nhà (HELOC) đơn giản vì đó là lựa chọn được bạn bè thảo luận nhiều hơn. Vì mục tiêu của họ là một khoản thanh toán duy nhất, đã biết trước và không có nhu cầu vay mượn liên tục, nên lãi suất cố định và khoản thanh toán có thể dự đoán được của khoản vay thế chấp nhà thực sự phù hợp với tình hình của họ hơn, giúp đảm bảo khoản thanh toán hàng tháng ổn định thay vì khiến họ phải đối mặt với rủi ro lãi suất biến động tăng lên của HELOC trong suốt thời gian trả nợ.
Những sai lầm thường gặp khi vay tiền thế chấp nhà
- Lựa chọn khoản vay tín chấp thế chấp nhà (HELOC) cho một khoản chi phí đã biết. Trong trường hợp này, vay vốn thế chấp nhà với lãi suất cố định sẽ mang lại sự chắc chắn hơn về khả năng thanh toán.
- Vay một khoản tiền lớn từ vốn thế chấp nhà ở quá sớm so với nhu cầu thực tế. Trả lãi không cần thiết cho số tiền chưa sử dụng.
- Bỏ qua rủi ro lãi suất HELOC biến động tăng cao trong suốt thời gian rút tiền hoặc trả nợ dài hạn.
- Bỏ qua thực tế cả hai sản phẩm đều sử dụng nhà của bạn làm tài sản thế chấp, Điều này có nghĩa là việc chậm thanh toán có nguy cơ dẫn đến bị tịch thu nhà.
Câu hỏi thường gặp
Hỏi: Tôi cần có bao nhiêu vốn chủ sở hữu nhà để đủ điều kiện vay tín chấp thế chấp nhà (HELOC) hoặc vay vốn dựa trên vốn chủ sở hữu nhà?
A: Các yêu cầu khác nhau tùy thuộc vào người cho vay, nhưng hầu hết đều yêu cầu một lượng vốn chủ sở hữu tích lũy đáng kể, thường yêu cầu bạn duy trì tỷ lệ sở hữu tối thiểu ngay cả sau khi vay, cùng với các tiêu chí đủ điều kiện về tín dụng và thu nhập thông thường.
Hỏi: Tôi có thể sử dụng khoản vay thế chấp nhà (HELOC) cho mọi mục đích, hay chỉ dành cho việc cải tạo nhà cửa?
A: Nhìn chung, nguồn vốn từ HELOC có thể được sử dụng cho bất kỳ mục đích nào, bao gồm hợp nhất nợ, chi phí giáo dục hoặc các khoản mua sắm lớn, chứ không chỉ dành riêng cho các chi phí liên quan đến nhà ở, mặc dù một số người vay chọn sử dụng chúng cụ thể cho việc cải tạo nhà cửa.
Hỏi: Điều gì xảy ra với khoản vay tín chấp nhà (HELOC) khi thời hạn rút tiền kết thúc?
A: Sau thời gian rút tiền, hầu hết các khoản vay tín chấp thế chấp nhà (HELOC) sẽ bước vào giai đoạn trả nợ, trong đó bạn không thể rút tiền nữa và phải trả lại số dư còn lại, thường với lãi suất có thể điều chỉnh dựa trên điều kiện thị trường.
Hỏi: Tiền lãi từ khoản vay tín chấp nhà ở (HELOC) có được khấu trừ thuế không?
A: Trong một số trường hợp, tiền lãi có thể được khấu trừ nếu khoản tiền đó được sử dụng để cải tạo nhà cửa đáng kể, tuy nhiên các quy định về thuế rất cụ thể và thay đổi định kỳ. Hãy tham khảo ý kiến chuyên gia thuế về trường hợp cụ thể của bạn.
Hỏi: Phương án nào có chi phí hoàn tất thủ tục thấp hơn?
A: Chi phí hoàn tất thủ tục vay khác nhau tùy thuộc vào người cho vay và số tiền vay đối với cả hai sản phẩm, vì vậy nên so sánh trực tiếp các ưu đãi cụ thể thay vì cho rằng một loại hình nào đó luôn rẻ hơn loại hình kia.
Ước tính giá trị vốn chủ sở hữu nhà của bạn ngay hôm nay!
Miễn phí Công cụ tính toán khoản vay thế chấp tại ToolsTecique Ứng dụng này giúp bạn hiểu rõ tình hình vốn chủ sở hữu hiện tại và các kịch bản vay vốn khác nhau có thể ảnh hưởng đến khoản thanh toán hàng tháng của bạn như thế nào. Không cần đăng ký, chỉ cần nhập số liệu của bạn và xem ước tính ngay lập tức.