

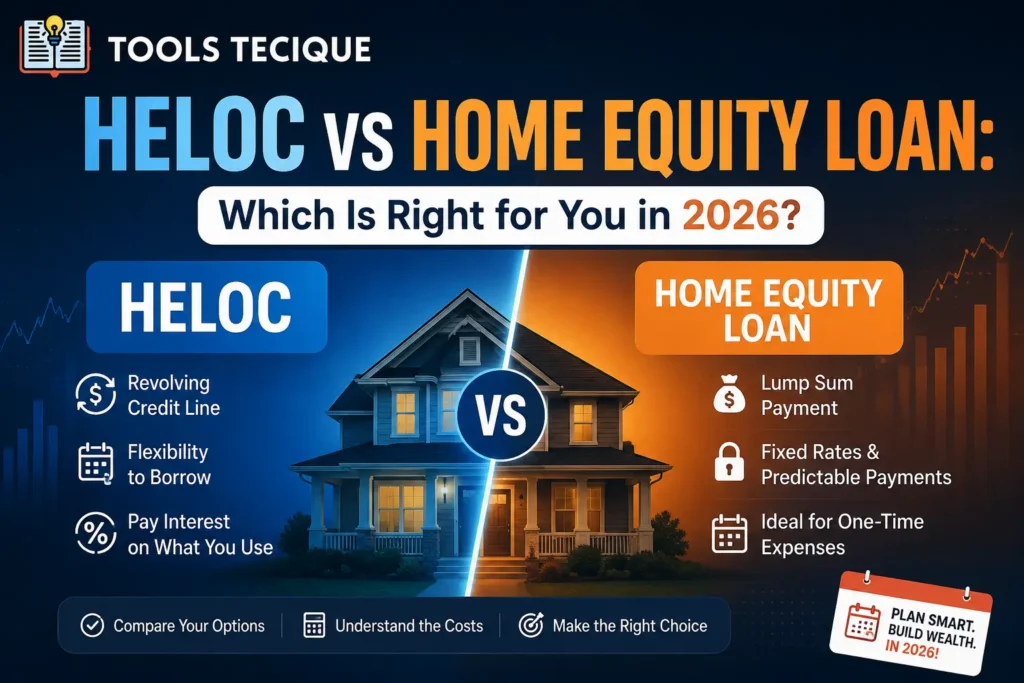

Ev kredisi (HELOC), evinizin öz sermayesine karşı ihtiyaç duydukça kullanabileceğiniz, değişken faiz oranlı, sürekli giderler için esnek bir kredi limiti sağlar. Ev öz sermaye kredisi ise, büyük bir tadilat gibi tek seferlik bir gider için daha öngörülebilir bir ödeme sağlayan, sabit faiz oranlı tek seferlik bir toplu ödeme sunar. Doğru seçim, esnek erişime mi yoksa öngörülebilir sabit bir ödemeye mi ihtiyacınız olduğuna bağlıdır.
Hem ev kredisi (HELOC) hem de konut ipoteği kredisi, evinizde biriktirdiğiniz değere karşı borç almanıza olanak tanır, ancak para size gerçekten ulaştıktan sonra temelde farklı şekillerde işlerler. Durumunuza uygun olmayan bir yapı seçmek, size önemli ölçüde daha fazla faiz maliyeti getirebilir veya aslında ihtiyacınız olan esnekliği sağlamayabilir.
Buna göre Tüketici Finansal Koruma BürosuKonut kredisi limitleri genellikle bir referans faiz oranına bağlı değişken faiz oranları taşırken, konut kredileri genellikle kredinin ömrü boyunca sabit faiz oranları sunar; bu yapısal fark, uzun vadeli borçlanma maliyetlerini önemli ölçüde etkiler.
Bu kılavuz, her seçeneğin tam olarak nasıl çalıştığını, birinin diğerine açıkça üstün geldiği durumları ve ev ipoteği karşılığında borç alırken en sık yapılan hatalardan nasıl kaçınılacağını ayrıntılı olarak açıklıyor. Ücretsiz kılavuzu kullanın. ToolsTecique'de Konut Kredisi Hesaplayıcısı Başvuru yapmadan önce mevcut öz sermaye durumunuzu anlamak için.
Ev Kredisi Hatları ve Konut Özkaynak Kredileri Gerçekte Nasıl Çalışır?
Ev ipoteği kredisi (HELOC), evinizi teminat göstererek kredi kartı gibi işlev görür ve genellikle değişken faiz oranıyla, belirli bir süre boyunca belirli bir limite kadar borç almanıza, geri ödemenize ve tekrar borç almanıza olanak tanır. Ev özkaynak kredisi ise, onaylanan tutarın tamamını tek seferde peşin olarak verir ve geleneksel ipotek kredisine benzer şekilde, sabit bir faiz oranıyla sabit bir süre boyunca geri ödenir.
Döner ödeme yapısı ile sabit ödeme yapısı arasındaki temel fark budur ve iki ürün arasındaki neredeyse tüm pratik farklılıkları da bu fark belirler.
Deneyimden örnek: 18 ay sürecek aşamalı bir mutfak ve banyo tadilatı planlayan bir ev sahibi, başlangıçta standart seçenek olduğunu düşünerek konut kredisi başvurusunda bulundu. Ancak banyo tadilatı aşaması neredeyse bir yıl sonra başlayacak olsa bile, ilk günden itibaren tüm toplu tutar üzerinden faiz ödeyeceğini fark etti. Konut kredisi limitine (HELOC) geçmek, ona yalnızca projenin her aşaması gerçekten başladığında fon çekme olanağı sağladı ve bu da başlangıçta planladığı toplu ödeme yaklaşımına kıyasla toplam faiz maliyetini önemli ölçüde azalttı.
HELOC ve Konut Özkaynak Kredisi Karşılaştırması
| Özellik | HELOC | Konut Özkaynak Kredisi |
|---|---|---|
| Fon dağıtımı | Gerektiği gibi çizin. | Tek seferlik toplu ödeme |
| Faiz oranı | Genellikle değişkendir. | Genellikle sabittir |
| En iyisi | Devam eden veya belirsiz giderler | Tek seferlik, bilinen giderler |
| Ödeme öngörülebilirliği | Dalgalanabilir | Sabit ve tahmin edilebilir |
Özetle: İhtiyacınız olan miktarı tam olarak biliyorsanız ve ödemelerde öngörülebilirlik istiyorsanız, konut kredisi daha uygun olabilir. Giderleriniz sürekli, belirsiz veya zamana yayılmışsa, konut kredisi hattının esnek çekim yapısı genellikle para tasarrufu sağlar.
Durumunuza En Uygun Seçeneğe Nasıl Karar Verebilirsiniz?
- İhtiyacınızın tek seferlik toplu ödeme mi yoksa sürekli erişim mi olduğunu belirleyin. Çünkü bu tek başına genellikle daha uygun olanı belirler.
- Değişken faiz oranlarına ne kadar rahat yaklaştığınızı göz önünde bulundurun. Çünkü bir ev kredisi hattının faiz oranı, çekim süresi boyunca artabilir.
- Belirli senaryonuz için toplam maliyet tahminlerini karşılaştırın, Para çekme ve geri ödeme hızınızı da hesaba katmak gerekiyor.
- Her iki ürünün de ücret yapılarını kontrol edin. Konut kredisi limitine ilişkin kapanış masrafları ve yıllık bakım ücretleri de dahil.
Deneyimden örnek: Bir çift, yüksek faizli kredi kartı borçlarını evlerinin öz sermayesiyle birleştirmek istiyordu ve arkadaşları arasında daha yaygın olarak konuşulan bir seçenek olduğu için ev öz sermaye kredisine yöneliyorlardı. Amaçları, sürekli borçlanma ihtiyacı olmadan tek ve bilinen bir ödeme tutarı elde etmek olduğundan, ev öz sermaye kredisinin sabit faiz oranı ve öngörülebilir ödemesi, geri ödeme süresi boyunca değişken faiz oranlarının yükselme riskine maruz kalmak yerine, istikrarlı bir aylık ödemeyi sabitlemesi açısından durumlarına daha uygundu.
Konut Özkaynak Teminatıyla Borç Alırken Yapılan Yaygın Hatalar
- Tek bir bilinen gider için ev kredisi (HELOC) seçmek Sabit faizli konut kredisi daha fazla ödeme güvencesi sağladığında.
- İhtiyaç duyulmadan çok önce konut kredisi çekmek, Kullanılmayan fonlar için gereksiz yere faiz ödemek.
- Değişken ev kredisi faiz oranlarının yükselme riskini göz ardı etmek uzun bir çekim veya geri ödeme dönemi boyunca.
- Her iki ürünün de evinizi teminat olarak kullandığını göz ardı etmek, Yani, ödenmeyen taksitler haciz riskini beraberinde getirir.
Sıkça Sorulan Sorular
S: Konut kredisi veya ev ipoteği kredisi almaya hak kazanmak için ne kadar ev öz sermayesine ihtiyacım var?
A: Şartlar kredi veren kuruluşa göre değişmekle birlikte, çoğu kuruluş anlamlı miktarda birikmiş öz sermaye gerektirir ve genellikle standart kredi ve gelir yeterlilik kriterlerinin yanı sıra, borç aldıktan sonra bile minimum bir mülkiyet payını korumanızı şart koşar.
S: Ev kredisi (HELOC) her şey için kullanılabilir mi, yoksa sadece ev tadilatı için mi?
A: Konut kredisi (HELOC) fonları genel olarak borç konsolidasyonu, eğitim giderleri veya büyük alımlar da dahil olmak üzere herhangi bir amaç için kullanılabilir; sadece evle ilgili giderler için değil, ancak bazı borçlular bunları özellikle ev iyileştirmeleri için kullanmayı tercih eder.
S: Kredi kullanım süresi sona erdiğinde ev kredisi hattına ne olur?
A: Çekim döneminden sonra, çoğu ev kredisi (HELOC) geri ödeme dönemine girer; bu dönemde artık para çekemezsiniz ve kalan bakiyeyi geri ödemeniz gerekir; geri ödeme oranı genellikle piyasa koşullarına bağlı olarak değişebilir.
S: Konut kredisi veya ev ipoteği kredisi faizi vergiden düşülebilir mi?
A: Bazı durumlarda, fonlar önemli ev tadilatları için kullanılmışsa faiz giderleri düşülebilir; ancak vergi kuralları özeldir ve periyodik olarak değişmektedir. Özel durumunuzla ilgili olarak bir vergi uzmanına danışın.
S: Hangi seçeneğin kapanış maliyetleri daha düşüktür?
A: Her iki ürün için de kapanış masrafları kredi veren kuruluşa ve kredi miktarına göre değişmektedir, bu nedenle bir kategorinin diğerinden genel olarak daha ucuz olduğunu varsaymak yerine, belirli teklifleri doğrudan karşılaştırmak daha faydalı olacaktır.
Evinizin Değerini Bugün Değerlendirin
Ücretsiz ToolsTecique'de Konut Kredisi Hesaplayıcısı Mevcut öz sermaye durumunuzu ve farklı borçlanma senaryolarının aylık ödemelerinizi nasıl etkileyebileceğini anlamanıza yardımcı olur. Kayıt olmanıza gerek yok, sadece rakamlarınızı girin ve tahmini anında görün.