

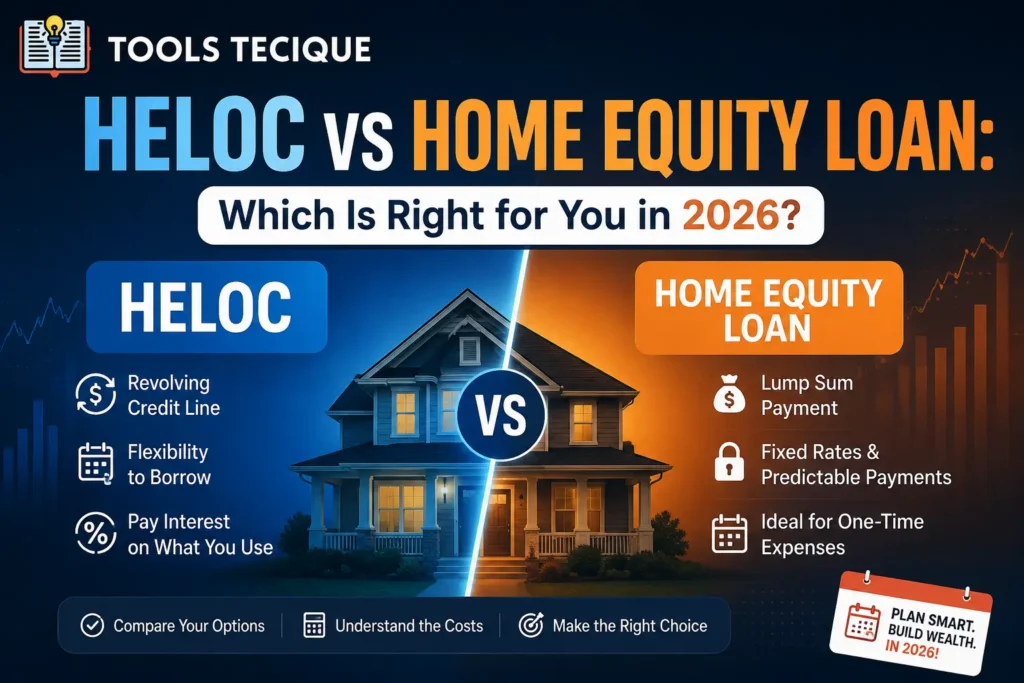

একটি HELOC আপনার বাড়ির ইক্যুইটির বিপরীতে আপনাকে একটি রিভলভিং ক্রেডিট লাইন দেয়, যেখান থেকে আপনি প্রয়োজন অনুযায়ী টাকা তুলতে পারেন। এর সুদের হার পরিবর্তনশীল হওয়ায় এটি চলমান খরচের জন্য বেশ নমনীয়। একটি হোম ইক্যুইটি লোন আপনাকে নির্দিষ্ট সুদের হারে এককালীন একটি বড় অঙ্কের টাকা দেয়, যা বড় ধরনের সংস্কারের মতো এককালীন খরচের জন্য আরও বেশি অনুমানযোগ্য। আপনার নমনীয় অ্যাক্সেস প্রয়োজন নাকি একটি অনুমানযোগ্য নির্দিষ্ট পেমেন্ট প্রয়োজন, তার উপর সঠিক পছন্দটি নির্ভর করে।
HELOC এবং হোম ইকুইটি লোন উভয়ই আপনাকে আপনার বাড়ির অর্জিত মূল্যের বিপরীতে ঋণ নিতে দেয়, কিন্তু টাকাটা আপনার হাতে আসার পর এগুলোর কার্যপ্রণালী মৌলিকভাবে ভিন্ন হয়। আপনার পরিস্থিতির জন্য ভুল কাঠামো বেছে নিলে সুদের পরিমাণ উল্লেখযোগ্যভাবে বেড়ে যেতে পারে অথবা আপনার প্রয়োজনীয় নমনীয়তা থেকে আপনি বঞ্চিত হতে পারেন।
অনুযায়ী ভোক্তা আর্থিক সুরক্ষা ব্যুরোহোম ইকুইটি লাইন অফ ক্রেডিটে সাধারণত একটি বেঞ্চমার্ক রেটের সাথে যুক্ত পরিবর্তনশীল সুদের হার থাকে, অন্যদিকে হোম ইকুইটি লোনে সাধারণত ঋণের পুরো মেয়াদের জন্য স্থির সুদের হার দেওয়া হয়; এই কাঠামোগত পার্থক্যটি দীর্ঘমেয়াদী ঋণ গ্রহণের খরচকে উল্লেখযোগ্যভাবে প্রভাবিত করে।
এই নির্দেশিকাটিতে প্রতিটি বিকল্প ঠিক কীভাবে কাজ করে, কোন পরিস্থিতিতে একটি অন্যটির চেয়ে সুস্পষ্টভাবে ভালো, এবং বাড়ির ইক্যুইটির বিপরীতে ঋণ নেওয়ার সময় সবচেয়ে সাধারণ ভুলগুলো কীভাবে এড়ানো যায়, তা বিশদভাবে ব্যাখ্যা করা হয়েছে। বিনামূল্যে ব্যবহার করুন ToolsTecique-এ মর্টগেজ ক্যালকুলেটর আবেদন করার আগে আপনার বর্তমান ইক্যুইটি অবস্থান বুঝতে হবে।
HELOC এবং হোম ইকুইটি লোন আসলে কীভাবে কাজ করে?
একটি HELOC আপনার বাড়ির বিপরীতে সুরক্ষিত একটি ক্রেডিট কার্ডের মতো কাজ করে, যা আপনাকে একটি নির্দিষ্ট ড্র পিরিয়ডের মধ্যে একটি নির্ধারিত সীমা পর্যন্ত টাকা ধার করতে, পরিশোধ করতে এবং পুনরায় ধার করতে দেয়, সাধারণত একটি পরিবর্তনশীল সুদের হারে। একটি হোম ইকুইটি লোন আপনাকে সম্পূর্ণ অনুমোদিত পরিমাণটি এককালীন অর্থ হিসাবে অগ্রিম প্রদান করে, যা একটি প্রচলিত মর্টগেজের মতোই একটি নির্দিষ্ট মেয়াদে এবং একটি নির্দিষ্ট সুদের হারে পরিশোধ করা হয়।
আবর্তনশীল বনাম এককালীন অর্থপ্রদানের কাঠামোই হলো মূল পার্থক্য, এবং এটিই এই দুটি পণ্যের মধ্যকার প্রায় প্রতিটি ব্যবহারিক ভিন্নতার চালিকাশক্তি।
অভিজ্ঞতা থেকে: একজন বাড়ির মালিক ১৮ মাস ধরে পর্যায়ক্রমে রান্নাঘর ও বাথরুম সংস্কারের পরিকল্পনা করছিলেন। তিনি প্রথমে একটি হোম ইকুইটি লোনের জন্য আবেদন করেন, কারণ তিনি ধরে নিয়েছিলেন যে এটিই প্রচলিত উপায়। কিন্তু পরে তিনি বুঝতে পারেন যে, বাথরুমের কাজ শুরু হতে প্রায় এক বছর বাকি থাকলেও, তাকে প্রথম দিন থেকেই পুরো এককালীন টাকার উপর সুদ দিতে হবে। একটি HELOC-এ (হোম ইক্যুইটি লাইন অফ ক্রেডিট) যাওয়ার ফলে, প্রকল্পের প্রতিটি পর্যায় শুরু হওয়ার সাথে সাথেই তিনি টাকা তুলতে সক্ষম হন। এর ফলে, তার পূর্বপরিকল্পিত এককালীন অর্থ উত্তোলনের পদ্ধতির তুলনায় মোট সুদের খরচ উল্লেখযোগ্যভাবে কমে আসে।
HELOC বনাম হোম ইকুইটি লোনের তুলনা
| বৈশিষ্ট্য | হেলক | হোম ইকুইটি লোন |
|---|---|---|
| তহবিল বিতরণ | প্রয়োজনমতো আঁকুন | এককালীন অর্থ |
| সুদের হার | সাধারণত পরিবর্তনশীল | সাধারণত স্থির |
| সেরা | চলমান বা অনিশ্চিত খরচ | এককালীন, জ্ঞাত খরচ |
| অর্থপ্রদানের পূর্বাভাসযোগ্যতা | ওঠানামা করতে পারে | স্থির এবং অনুমানযোগ্য |
মূল কথা: আপনার ঠিক কত টাকা প্রয়োজন তা যদি আপনি জানেন এবং পরিশোধের ব্যাপারে পূর্বাভাসযোগ্যতা চান, তবে হোম ইকুইটি লোন আপনার জন্য বেশি উপযুক্ত। যদি আপনার খরচ চলমান, অনিশ্চিত বা সময়ের সাথে সাথে ধাপে ধাপে হয়, তবে একটি HELOC-এর নমনীয় অর্থ উত্তোলনের কাঠামো সাধারণত আপনার টাকা বাঁচায়।
আপনার পরিস্থিতির জন্য কোন বিকল্পটি উপযুক্ত তা কীভাবে নির্ধারণ করবেন
- আপনার প্রয়োজন এককালীন অর্থ নাকি চলমান সহায়তা, তা নির্ধারণ করুন। কারণ প্রায়শই শুধু এই একটি বিষয়ই অধিকতর উপযুক্ততা নির্ধারণ করে।
- পরিবর্তনশীল সুদের হারের সাথে আপনার স্বাচ্ছন্দ্য বিবেচনা করুন, যেহেতু একটি HELOC-এর হার ড্র পিরিয়ডের মধ্যে বাড়তে পারে।
- আপনার নির্দিষ্ট পরিস্থিতির জন্য মোট খরচের আনুমানিক হিসাব তুলনা করুন, আপনি কত দ্রুত তহবিল উত্তোলন ও পরিশোধ করবেন, তা বিবেচনা করে।
- উভয় পণ্যের ফি কাঠামো যাচাই করুন। একটি HELOC-এর ক্ষেত্রে ক্লোজিং কস্ট এবং যেকোনো বার্ষিক রক্ষণাবেক্ষণ ফি সহ।
অভিজ্ঞতা থেকে: এক দম্পতি বাড়ির ইক্যুইটি ব্যবহার করে উচ্চ সুদের ক্রেডিট কার্ডের ঋণ একত্রিত করতে চেয়েছিলেন এবং তারা একটি HELOC-এর দিকেই ঝুঁকছিলেন, কারণ বন্ধুদের মধ্যে এটিই ছিল সবচেয়ে বেশি আলোচিত বিকল্প। যেহেতু তাদের লক্ষ্য ছিল একটি নির্দিষ্ট ও নিশ্চিত পরিশোধের পরিমাণ এবং কোনো চলমান ঋণের প্রয়োজন না থাকা, তাই একটি হোম ইক্যুইটি লোনের স্থির হার এবং অনুমানযোগ্য কিস্তির পরিমাণ আসলে তাদের পরিস্থিতির জন্য বেশি উপযুক্ত ছিল। এটি পরিশোধের সময়কালে HELOC-এর ক্রমবর্ধমান পরিবর্তনশীল হারের ঝুঁকির পরিবর্তে একটি স্থিতিশীল মাসিক কিস্তি নিশ্চিত করে।
বাড়ির ইক্যুইটির বিপরীতে ঋণ নেওয়ার ক্ষেত্রে সাধারণ ভুলগুলি
- একটিমাত্র জ্ঞাত খরচের জন্য HELOC নির্বাচন করা যখন একটি নির্দিষ্ট সুদের হারের হোম ইক্যুইটি লোন পরিশোধের ক্ষেত্রে আরও বেশি নিশ্চয়তা প্রদান করবে।
- প্রয়োজনের অনেক আগেই এককালীন হোম ইক্যুইটি লোন নেওয়া, অব্যবহৃত তহবিলের উপর অপ্রয়োজনীয় সুদ প্রদান করা।
- পরিবর্তনশীল HELOC রেট বৃদ্ধির ঝুঁকি উপেক্ষা করা দীর্ঘ উত্তোলন বা পরিশোধের সময়কালে।
- এই বিষয়টি উপেক্ষা করে যে উভয় পণ্যই আপনার বাড়িকে জামানত হিসেবে ব্যবহার করে, অর্থাৎ, কিস্তি পরিশোধে ব্যর্থ হলে সম্পত্তি বাজেয়াপ্ত হওয়ার ঝুঁকি থাকে।
প্রায়শই জিজ্ঞাসিত প্রশ্নাবলী
HELOC বা হোম ইক্যুইটি লোনের জন্য যোগ্য হতে আমার বাড়ির ইক্যুইটি কতটুকু হওয়া প্রয়োজন?
ঋণদাতা ভেদে শর্তাবলী ভিন্ন হতে পারে, তবে বেশিরভাগ ক্ষেত্রেই সাধারণ ক্রেডিট ও আয়ের যোগ্যতার মানদণ্ডের পাশাপাশি একটি উল্লেখযোগ্য পরিমাণ সঞ্চিত ইক্যুইটি প্রয়োজন হয় এবং ঋণ নেওয়ার পরেও প্রায়শই আপনাকে ন্যূনতম মালিকানা অংশ বজায় রাখতে হয়।
প্রশ্ন: আমি কি HELOC যেকোনো কিছুর জন্য ব্যবহার করতে পারি, নাকি শুধু বাড়ির সংস্কারের জন্যই ব্যবহার করতে হবে?
A: HELOC তহবিল সাধারণত ঋণ একত্রীকরণ, শিক্ষা খরচ বা বড় কেনাকাটাসহ যেকোনো উদ্দেশ্যে ব্যবহার করা যেতে পারে, শুধু গৃহ-সম্পর্কিত খরচের জন্যই নয়, যদিও কিছু ঋণগ্রহীতা বিশেষভাবে বাড়ির সংস্কারের জন্য এটি ব্যবহার করতে পছন্দ করেন।
প্রশ্ন: ড্র পিরিয়ড শেষ হয়ে গেলে HELOC-এর কী হয়?
উ: ড্র পিরিয়ডের পর, বেশিরভাগ HELOC একটি পরিশোধের মেয়াদে প্রবেশ করে, যেখানে আপনি আর তহবিল উত্তোলন করতে পারেন না এবং বকেয়া ব্যালেন্স অবশ্যই পরিশোধ করতে হয়, যা প্রায়শই বাজারের অবস্থার উপর ভিত্তি করে পরিবর্তিত হতে পারে এমন একটি হারে পরিশোধ করতে হয়।
HELOC বা হোম ইক্যুইটি লোনের সুদ কি করযোগ্য আয় থেকে বাদ দেওয়া যায়?
কিছু ক্ষেত্রে, বাড়ির বড় ধরনের সংস্কারের জন্য অর্থ ব্যবহার করা হলে সুদ করযোগ্য আয় থেকে বাদ দেওয়া যেতে পারে, যদিও কর সংক্রান্ত নিয়মকানুন সুনির্দিষ্ট এবং সময়ে সময়ে পরিবর্তিত হয়। আপনার নির্দিষ্ট পরিস্থিতি সম্পর্কে একজন কর বিশেষজ্ঞের সাথে পরামর্শ করুন।
প্রশ্ন: কোন বিকল্পটির ক্লোজিং কস্ট কম?
এ: উভয় প্রোডাক্টের ক্ষেত্রেই ক্লোজিং কস্ট ঋণদাতা এবং ঋণের পরিমাণের ওপর নির্ভর করে ভিন্ন হয়, তাই একটি ক্যাটাগরি অন্যটির চেয়ে সার্বিকভাবে সস্তা—এমনটা ধরে না নিয়ে সরাসরি নির্দিষ্ট অফারগুলো তুলনা করে দেখাই শ্রেয়।
আজই আপনার বাড়ির ইক্যুইটির অবস্থান অনুমান করুন।
বিনামূল্যে ToolsTecique-এ মর্টগেজ ক্যালকুলেটর এটি আপনাকে আপনার বর্তমান ইক্যুইটির অবস্থা এবং বিভিন্ন ঋণ গ্রহণের পরিস্থিতি আপনার মাসিক কিস্তিকে কীভাবে প্রভাবিত করতে পারে, তা বুঝতে সাহায্য করে। কোনো সাইন-আপের প্রয়োজন নেই, শুধু আপনার সংখ্যাগুলো লিখুন এবং তাৎক্ষণিকভাবে আনুমানিক হিসাবটি দেখুন।