

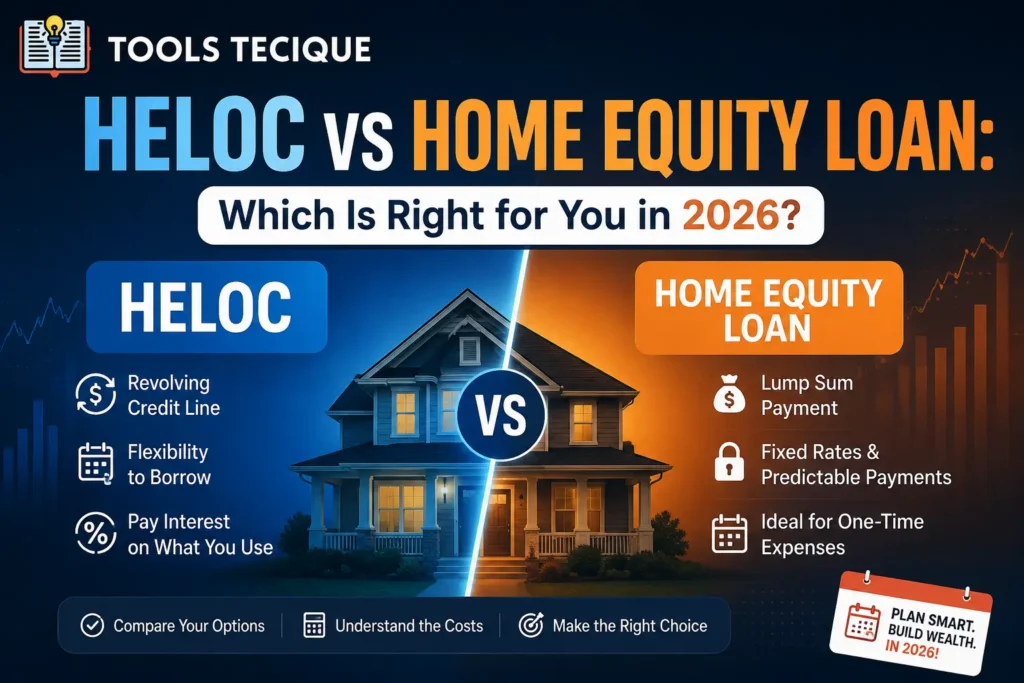

يمنحك قرض ملكية المنزل خط ائتمان متجددًا مقابل قيمة منزلك، يمكنك السحب منه حسب الحاجة، بسعر فائدة متغير، مما يجعله مرنًا لتغطية النفقات الجارية. أما قرض ملكية المنزل، فيمنحك مبلغًا إجماليًا مقدمًا بسعر فائدة ثابت، مما يجعله أكثر قابلية للتنبؤ به لنفقات لمرة واحدة مثل التجديدات الكبيرة. يعتمد الاختيار الأمثل على ما إذا كنت بحاجة إلى مرونة في السحب أو دفعة ثابتة يمكن التنبؤ بها.
يُتيح لك كلٌّ من قرض خط ائتمان ملكية المنزل وقرض ملكية المنزل الاقتراض مقابل القيمة التي تراكمت لديك في منزلك، لكنهما يعملان بطرق مختلفة تمامًا بمجرد توفر المال لك. قد يُكلّفك اختيار الهيكل غير المناسب لوضعك فوائد أعلى بكثير أو يُحرمك من المرونة التي تحتاجها.
بحسب مكتب حماية المستهلك الماليتتميز خطوط ائتمان ملكية المنازل عادةً بأسعار فائدة متغيرة مرتبطة بسعر مرجعي، بينما تقدم قروض ملكية المنازل عمومًا أسعار فائدة ثابتة طوال مدة القرض، وهو اختلاف هيكلي يؤثر بشكل كبير على تكاليف الاقتراض على المدى الطويل.
يشرح هذا الدليل بالتفصيل كيفية عمل كل خيار، والحالات التي يتفوق فيها أحدهما على الآخر بشكل واضح، وكيفية تجنب الأخطاء الشائعة عند الاقتراض بضمان حقوق ملكية المنزل. استخدم النسخة المجانية حاسبة الرهن العقاري على موقع ToolsTecique لفهم وضعك الحالي في الأسهم قبل التقديم.
كيف تعمل قروض تمويل المنازل وقروض ملكية المنازل فعلياً؟
يعمل قرض ملكية المنزل (HELOC) كبطاقة ائتمان مضمونة بمنزلك، حيث يتيح لك الاقتراض والسداد والاقتراض مرة أخرى حتى حد معين خلال فترة السحب، وعادةً ما يكون ذلك بسعر فائدة متغير. أما قرض ملكية المنزل، فيمنحك المبلغ الكامل المعتمد دفعة واحدة مقدمًا، ويتم سداده على مدى فترة محددة بسعر فائدة ثابت، على غرار الرهن العقاري التقليدي.
إن هيكل الدفعات المتجددة مقابل الدفعات المقطوعة هو الفرق الأساسي، وهو الذي يقود تقريبًا كل اختلاف عملي آخر بين المنتجين.
من واقع التجربة: قام صاحب منزل كان يخطط لتجديد المطبخ والحمام على مراحل خلال 18 شهرًا، بتقديم طلب للحصول على قرض بضمان المنزل، ظنًا منه أنه الخيار المعتاد، قبل أن يدرك أنه سيدفع فوائد على المبلغ الإجمالي من اليوم الأول، على الرغم من أن مرحلة الحمام لن تبدأ إلا بعد عام تقريبًا. وقد مكّنه التحويل إلى خط ائتمان بضمان المنزل من سحب الأموال فقط مع بدء كل مرحلة من مراحل المشروع، مما قلل بشكل ملحوظ من إجمالي تكلفة الفائدة مقارنةً بالخيار الذي كان يخطط له في البداية.
مقارنة بين قرض تمويل المنزل وقرض ملكية المنزل
| ميزة | خط ائتمان ملكية المنزل | قرض ملكية المنزل |
|---|---|---|
| صرف الأموال | ارسم حسب الحاجة | مبلغ إجمالي واحد |
| سعر الفائدة | متغيرة عادةً | ثابت عادةً |
| الأفضل لـ | النفقات المستمرة أو غير المؤكدة | نفقات لمرة واحدة ومعروفة |
| إمكانية التنبؤ بالدفع | قد يتقلب | ثابت ويمكن التنبؤ به |
الخلاصة الرئيسية: إذا كنت تعرف المبلغ الذي تحتاجه بالضبط وترغب في سداد أقساط منتظمة، فإن قرض ملكية المنزل هو الخيار الأنسب. أما إذا كانت نفقاتك مستمرة أو غير مؤكدة أو موزعة على مراحل، فإن هيكل السحب المرن لخط ائتمان ملكية المنزل يوفر المال عادةً.
كيفية اختيار الخيار الأنسب لحالتك
- حدد ما إذا كانت حاجتك هي مبلغ إجمالي واحد أو وصول مستمر، لأن هذا وحده غالباً ما يحدد الخيار الأنسب.
- ضع في اعتبارك مدى ارتياحك لأسعار الفائدة المتغيرة، بما أن معدل قرض خط ائتمان ملكية المنزل يمكن أن يرتفع خلال فترة السحب.
- قارن تقديرات التكلفة الإجمالية لحالتك الخاصة، مع الأخذ في الاعتبار مدى سرعة سحب الأموال وسدادها.
- تحقق من هياكل رسوم كلا المنتجين، بما في ذلك تكاليف الإغلاق وأي رسوم صيانة سنوية على قرض بضمان المنزل.
من واقع التجربة: أراد زوجان توحيد ديون بطاقات الائتمان ذات الفائدة المرتفعة باستخدام قيمة منزلهما، وكانا يميلان إلى قرض بضمان المنزل (HELOC) لأنه الخيار الأكثر شيوعًا بين الأصدقاء. وبما أن هدفهما كان سداد مبلغ محدد مسبقًا دون الحاجة إلى اقتراض مستمر، فقد كان قرض بضمان المنزل، بسعره الثابت وقسطه الشهري المتوقع، أنسب لهما، إذ يضمن لهما قسطًا شهريًا ثابتًا بدلًا من تعريضهما لخطر ارتفاع أسعار الفائدة المتغيرة على قرض بضمان المنزل خلال فترة السداد.
أخطاء شائعة عند الاقتراض بضمان حقوق ملكية المنزل
- اختيار قرض بضمان المنزل لتغطية نفقات محددة. متى يوفر قرض ملكية المنزل ذو السعر الثابت مزيدًا من اليقين بشأن السداد.
- اقتراض مبلغ إجمالي من قرض ملكية المنزل قبل وقت طويل من الحاجة إليه، دفع فوائد غير ضرورية على أموال غير مستخدمة.
- تجاهل خطر ارتفاع معدلات قروض الرهن العقاري المتغيرة خلال فترة سحب أو سداد طويلة.
- مع تجاهل حقيقة أن كلا المنتجين يستخدمان منزلك كضمان، وهذا يعني أن التأخر في السداد يحمل خطر الحجز على العقار.
الأسئلة الشائعة
س: ما مقدار حقوق الملكية في المنزل التي أحتاجها للتأهل للحصول على قرض بضمان حقوق الملكية في المنزل أو قرض بضمان حقوق الملكية في المنزل؟
ج: تختلف المتطلبات باختلاف المُقرض، ولكن معظمها يتطلب قدراً كبيراً من رأس المال المتراكم، وغالباً ما يتطلب منك الاحتفاظ بحصة ملكية دنيا حتى بعد الاقتراض، إلى جانب معايير التأهيل الائتماني والدخل القياسية.
س: هل يمكنني استخدام خط ائتمان ملكية المنزل لأي غرض، أم فقط لتحسينات المنزل؟
ج: يمكن استخدام أموال قروض الرهن العقاري بشكل عام لأي غرض، بما في ذلك توحيد الديون، أو نفقات التعليم، أو عمليات الشراء الكبيرة، وليس فقط النفقات المتعلقة بالمنزل، على الرغم من أن بعض المقترضين يختارون استخدامها تحديدًا لتحسينات المنزل.
س: ماذا يحدث لخط ائتمان ملكية المنزل عند انتهاء فترة السحب؟
ج: بعد فترة السحب، تدخل معظم قروض الرهن العقاري فترة سداد حيث لا يمكنك سحب الأموال ويجب عليك سداد الرصيد المستحق، وغالبًا بمعدل قد يتم تعديله بناءً على ظروف السوق.
س: هل فوائد قرض ملكية المنزل أو قرض ملكية المنزل قابلة للخصم الضريبي؟
ج: في بعض الحالات، قد تكون الفوائد قابلة للخصم إذا استُخدمت الأموال في تحسينات جوهرية للمنزل، مع العلم أن القواعد الضريبية محددة وتتغير دوريًا. استشر متخصصًا ضريبيًا بشأن وضعك الخاص.
س: أي الخيارين أقل تكلفة في إتمام الصفقة؟
ج: تختلف تكاليف الإغلاق حسب المُقرض ومبلغ القرض لكلا المنتجين، لذلك يجدر مقارنة العروض المحددة مباشرة بدلاً من افتراض أن فئة واحدة أرخص بشكل عام من الأخرى.
قدّر وضعك المالي في منزلك اليوم
المجاني حاسبة الرهن العقاري في ToolsTecique يساعدك هذا على فهم وضعك المالي الحالي وكيف يمكن أن تؤثر سيناريوهات الاقتراض المختلفة على أقساطك الشهرية. لا يتطلب الأمر التسجيل، ما عليك سوى إدخال بياناتك والاطلاع على التقدير فورًا.