

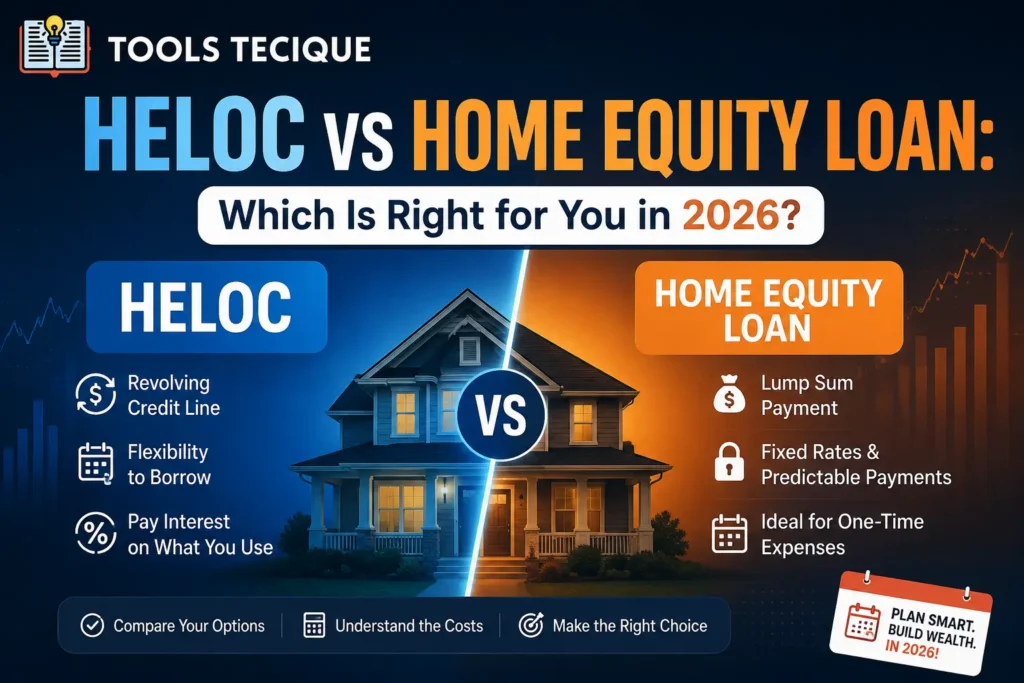

Uma linha de crédito com garantia imobiliária (HELOC) oferece uma linha de crédito rotativa ligada ao património da sua casa, da qual pode levantar conforme a necessidade, com uma taxa de juro variável, o que a torna flexível para despesas recorrentes. Um empréstimo com garantia imobiliária, por outro lado, oferece um montante único adiantado com uma taxa de juro fixa, tornando-o mais previsível para uma despesa pontual, como uma grande renovação. A escolha certa depende da sua necessidade de acesso flexível ou de um pagamento fixo previsível.
Tanto uma linha de crédito com garantia imobiliária (HELOC) como um empréstimo com garantia imobiliária permitem-lhe contrair empréstimos utilizando o valor acumulado na sua casa como garantia, mas funcionam de formas fundamentalmente diferentes quando o dinheiro está efetivamente disponível. Escolher a estrutura errada para a sua situação pode custar muito mais em juros ou deixá-lo sem a flexibilidade necessária.
De acordo com o Gabinete de Proteção Financeira do ConsumidorAs linhas de crédito com garantia imobiliária têm normalmente taxas de juro variáveis ligadas a uma taxa de referência, enquanto os empréstimos com garantia imobiliária oferecem frequentemente taxas fixas durante toda a duração do empréstimo, uma diferença estrutural que afeta significativamente os custos de financiamento a longo prazo.
Este guia explica detalhadamente como funciona cada opção, as situações em que uma é claramente mais vantajosa do que a outra e como evitar os erros mais comuns quando utiliza o património da sua casa como garantia para um crédito. Utilize o guia gratuito. Calculadora de hipotecas na ToolsTecique Para compreender a sua situação acionista atual antes de se candidatar.
Como funcionam, na prática, as linhas de crédito com garantia imobiliária (HELOCs) e os empréstimos com garantia imobiliária?
Uma linha de crédito com garantia imobiliária (HELOC) funciona como um cartão de crédito garantido pelo seu imóvel, permitindo-lhe pedir emprestado, pagar e voltar a pedir emprestado até um limite predefinido durante um período de utilização, geralmente com uma taxa de juro variável. Um empréstimo com garantia imobiliária (Home Equity Loan) oferece o montante total aprovado numa única prestação inicial, que é paga ao longo de um prazo fixo com uma taxa de juro fixa, semelhante a um crédito habitação tradicional.
A principal distinção reside na estrutura de pagamento rotativo versus pagamento único, e é esta que determina praticamente todas as outras diferenças práticas entre os dois produtos.
Por experiência própria: Um proprietário que planeava uma remodelação faseada da cozinha e da casa de banho ao longo de 18 meses solicitou inicialmente um empréstimo com garantia imobiliária, assumindo ser a opção mais comum, antes de se aperceber que pagaria juros sobre o valor total desde o primeiro dia, mesmo que a fase da casa de banho só começasse quase um ano depois. Ao optar por uma linha de crédito com garantia imobiliária (HELOC), pôde levantar o dinheiro apenas quando cada fase do projeto se iniciasse de facto, reduzindo significativamente o custo total dos juros em comparação com a abordagem de pagamento a pronto que tinha inicialmente planeado.
Comparação entre o HELOC e o empréstimo com garantia imobiliária
| Característica | HELOC | Crédito com garantia imobiliária |
|---|---|---|
| Desembolso de fundos | Desenhe conforme necessário | Pagamento único |
| Taxa de juro | Normalmente variável | Normalmente fixo |
| Ideal para | Despesas contínuas ou incertas | Despesas pontuais e conhecidas |
| Previsibilidade de pagamento | Pode variar | Fixo e previsível |
Ponto principal: Se sabe exatamente quanto precisa e quer previsibilidade nos pagamentos, um empréstimo com garantia imobiliária é a melhor opção. Quer as suas despesas sejam contínuas, incertas ou parceladas ao longo do tempo, a estrutura flexível de levantamentos de uma linha de crédito com garantia imobiliária (HELOC) permite-lhe geralmente poupar dinheiro.
Como decidir qual a opção que melhor se adapta à sua situação
- Defina se a sua necessidade é um pagamento único ou acesso contínuo. dado que este, por si só, determina muitas vezes a melhor opção.
- Tenha em conta o seu nível de conforto com taxas de juro variáveis. dado que a taxa de um HELOC pode aumentar durante o período de utilização.
- Compare as estimativas de custos totais para o seu cenário específico. tendo em conta a rapidez com que levantaria e reembolsaria os fundos.
- Consulte as estruturas de taxas de ambos os produtos. incluindo os custos de fecho e quaisquer taxas de manutenção anuais de uma linha de crédito com garantia imobiliária.
Por experiência própria: Um casal queria consolidar dívidas de cartão de crédito com juros elevados utilizando o património da casa e estava inclinado a optar por uma linha de crédito com garantia imobiliária (HELOC, na sigla em inglês) simplesmente por ser a opção mais discutida entre os amigos. Dado que o seu objetivo era um montante único e conhecido para liquidar a dívida, sem a necessidade de empréstimos contínuos, a taxa fixa e o pagamento previsível de um empréstimo com garantia imobiliária adequaram-se melhor à sua situação, garantindo uma prestação mensal estável em vez de os expor ao risco de aumento das taxas variáveis de uma HELOC durante o período de pagamento.
Erros comuns ao utilizar o património da sua casa como garantia para empréstimos
- Escolher uma linha de crédito com garantia imobiliária (HELOC) para uma única despesa conhecida. quando um empréstimo com garantia imobiliária de taxa fixa proporcionaria uma maior previsibilidade de pagamento.
- Contrair um empréstimo com garantia imobiliária numa quantia muito grande antes do tempo, Pagar juros desnecessários sobre fundos não utilizados.
- Ignorar o risco de aumento das taxas variáveis das linhas de crédito com garantia imobiliária durante um longo período de levantamento ou reembolso.
- Ignorando o facto de ambos os produtos utilizarem a sua casa como garantia, Significa que a falta de pagamento acarreta o risco de execução hipotecária.
Perguntas frequentes
P: De quanto património imobiliário preciso para me qualificar para uma linha de crédito com garantia imobiliária ou para um empréstimo com garantia imobiliária?
R: Os requisitos variam de acordo com a instituição financeira, mas a maioria exige um montante significativo de património acumulado, exigindo muitas vezes que mantenha uma participação mínima na propriedade mesmo após a obtenção do empréstimo, para além dos critérios padrão de qualificação de crédito e rendimento.
P: Posso utilizar uma linha de crédito com garantia imobiliária para qualquer coisa, ou apenas para remodelações de casas?
R: Os fundos de uma linha de crédito com garantia imobiliária (HELOC) podem geralmente ser utilizados para qualquer fim, incluindo consolidação de dívidas, despesas de educação ou grandes compras, e não apenas despesas relacionadas com a casa, embora alguns mutuários optem por utilizá-los especificamente para remodelações residenciais.
P: O que acontece a uma linha de crédito com garantia imobiliária (HELOC) quando o período de utilização termina?
R: Após o período de utilização, a maioria das linhas de crédito com garantia imobiliária (HELOCs) entra num período de amortização, no qual já não pode levantar fundos e deve pagar o saldo em dívida, geralmente a uma taxa que pode ser ajustada de acordo com as condições de mercado.
P: Os juros de uma linha de crédito com garantia imobiliária (HELOC) ou de um empréstimo com garantia imobiliária são dedutíveis no IRS?
R: Em alguns casos, os juros podem ser dedutíveis se os fundos forem utilizados para melhorias substanciais na residência, embora as regras fiscais sejam específicas e mudem periodicamente. Consulte um profissional da área fiscal para obter informações sobre a sua situação específica.
P: Qual a opção que tem custos de fecho mais baixos?
R: Os custos de fecho variam de acordo com a instituição financeira e o montante do empréstimo para ambos os produtos, pelo que vale a pena comparar ofertas específicas diretamente, em vez de assumir que uma categoria é universalmente mais barata do que a outra.
Calcule hoje mesmo o valor do seu património imobiliário.
O grátis Calculadora de Crédito Habitação na ToolsTecique Ajuda-o a compreender a sua situação patrimonial atual e como os diferentes cenários de empréstimo podem afetar os seus pagamentos mensais. Não é necessário registo, basta introduzir os seus números e ver a estimativa instantaneamente.