

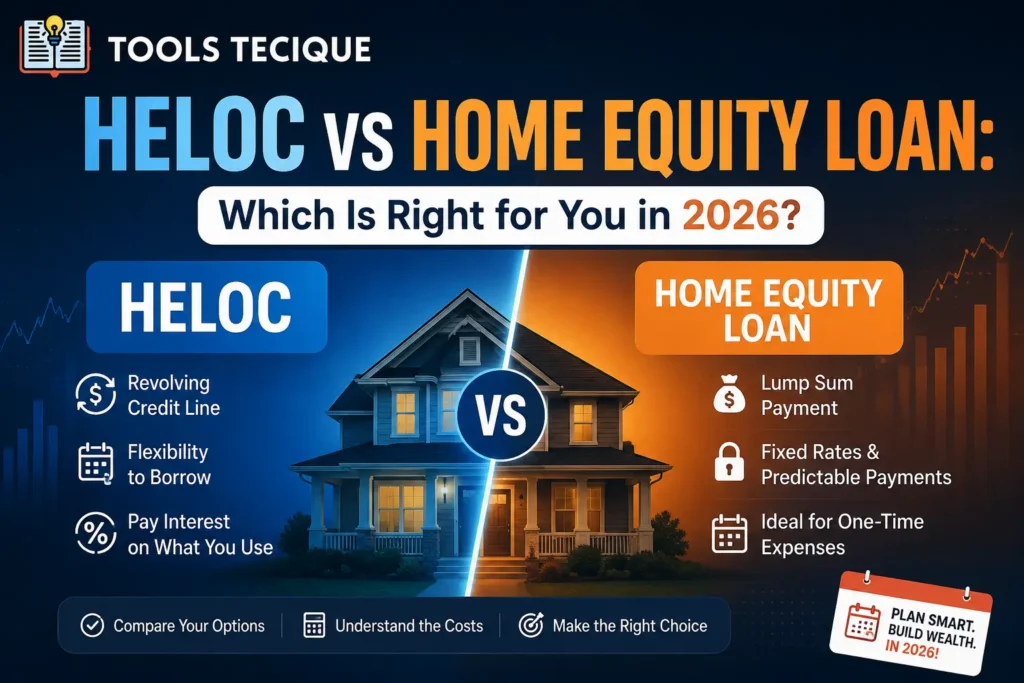

Una línea de crédito con garantía hipotecaria (HELOC) le ofrece una línea de crédito rotativa respaldada por el valor de su vivienda, de la cual puede disponer según sus necesidades, con una tasa de interés variable, lo que la hace flexible para gastos recurrentes. Un préstamo con garantía hipotecaria le proporciona una suma global por adelantado con una tasa de interés fija, lo que lo hace más predecible para gastos puntuales como una reforma importante. La mejor opción depende de si necesita acceso flexible o un pago fijo y predecible.
Tanto una línea de crédito con garantía hipotecaria (HELOC) como un préstamo con garantía hipotecaria le permiten obtener un préstamo utilizando el valor acumulado de su vivienda como garantía, pero funcionan de maneras fundamentalmente diferentes una vez que el dinero está disponible. Elegir la estructura incorrecta para su situación puede costarle mucho más en intereses o privarle de la flexibilidad que realmente necesita.
Según el Oficina de Protección Financiera del ConsumidorLas líneas de crédito con garantía hipotecaria suelen tener tipos de interés variables vinculados a un tipo de referencia, mientras que los préstamos con garantía hipotecaria generalmente ofrecen tipos fijos durante la vigencia del préstamo, una diferencia estructural que afecta significativamente a los costes de endeudamiento a largo plazo.
Esta guía explica con detalle cómo funciona cada opción, las situaciones en las que una es claramente mejor que la otra y cómo evitar los errores más comunes al solicitar un préstamo con garantía hipotecaria. Utilice la herramienta gratuita. Calculadora de hipotecas en ToolsTecique Para comprender su situación patrimonial actual antes de presentar la solicitud.
¿Cómo funcionan realmente las líneas de crédito con garantía hipotecaria (HELOC) y los préstamos con garantía hipotecaria?
Una línea de crédito con garantía hipotecaria (HELOC) funciona como una tarjeta de crédito respaldada por su vivienda, permitiéndole pedir prestado, pagar y volver a pedir prestado hasta un límite establecido durante un período de disposición, generalmente con una tasa de interés variable. Un préstamo con garantía hipotecaria le proporciona el monto total aprobado en un solo pago inicial, que se reembolsa durante un plazo fijo con una tasa de interés fija, similar a una hipoteca tradicional.
La estructura de pago rotativo frente a pago único es la distinción fundamental, y determina prácticamente todas las demás diferencias prácticas entre los dos productos.
Por experiencia: Un propietario que planeaba una renovación por fases de cocina y baño a lo largo de 18 meses solicitó inicialmente un préstamo con garantía hipotecaria, asumiendo que era la opción habitual, antes de darse cuenta de que tendría que pagar intereses sobre el monto total desde el primer día, aunque la fase del baño no comenzaría hasta casi un año después. Cambiar a una línea de crédito con garantía hipotecaria le permitió disponer de fondos solo cuando comenzaba cada fase del proyecto, reduciendo significativamente el costo total de los intereses en comparación con el pago único que había planeado originalmente.
Comparación entre línea de crédito con garantía hipotecaria (HELOC) y préstamo con garantía hipotecaria (Home Equity Loan)
| Característica | Línea de crédito hipotecario | Préstamo con garantía hipotecaria |
|---|---|---|
| Desembolso de fondos | Dibujar según sea necesario | Suma global única |
| Tasa de interés | Generalmente variable | Normalmente fijo |
| Lo mejor para | Gastos continuos o inciertos | Gastos únicos y conocidos |
| Previsibilidad de los pagos | Puede fluctuar | Fijo y predecible |
Conclusión principal: Si conoce la cantidad exacta que necesita y desea previsibilidad en los pagos, un préstamo con garantía hipotecaria es la mejor opción. Si sus gastos son continuos, inciertos o se distribuyen a lo largo del tiempo, la estructura de disposición flexible de una línea de crédito con garantía hipotecaria (HELOC) suele resultarle más económica.
Cómo decidir qué opción se ajusta mejor a su situación
- Defina si necesita una suma global única o acceso continuo, ya que esto por sí solo suele determinar la mejor opción.
- Considere su comodidad con las tasas de interés variables, ya que la tasa de una línea de crédito con garantía hipotecaria puede aumentar durante el período de disposición.
- Compare las estimaciones de costos totales para su escenario específico, teniendo en cuenta la rapidez con la que retirarías y devolverías los fondos.
- Verifique las estructuras de tarifas de ambos productos, incluyendo los gastos de cierre y cualquier cuota de mantenimiento anual de una línea de crédito con garantía hipotecaria.
Por experiencia: Una pareja quería consolidar deudas de tarjetas de crédito con intereses altos utilizando el capital de su vivienda y se inclinaba por una línea de crédito con garantía hipotecaria (HELOC) simplemente porque era la opción más comentada entre sus amigos. Dado que su objetivo era un pago único y conocido, sin necesidad de endeudamiento continuo, la tasa fija y el pago predecible de una HELOC se ajustaban mejor a su situación, ya que les garantizaban un pago mensual estable en lugar de exponerlos al riesgo de que las tasas variables de una HELOC aumenten durante el período de amortización.
Errores comunes al solicitar un préstamo con garantía hipotecaria sobre la vivienda
- Elegir una línea de crédito con garantía hipotecaria para un gasto único y conocido cuando un préstamo hipotecario a tipo fijo proporcionaría mayor certeza en los pagos.
- Pedir prestado un préstamo con garantía hipotecaria por una suma global demasiado pronto para necesitarlo, pagar intereses innecesarios sobre fondos no utilizados.
- Ignorar el riesgo de que aumenten las tasas variables de las líneas de crédito hipotecarias durante un período prolongado de disposición o reembolso.
- Pasando por alto que ambos productos utilizan su casa como garantía, Esto significa que los pagos atrasados conllevan el riesgo de ejecución hipotecaria.
Preguntas frecuentes
P: ¿Cuánto capital acumulado en mi vivienda necesito para poder optar a una línea de crédito con garantía hipotecaria (HELOC) o a un préstamo con garantía hipotecaria?
R: Los requisitos varían según la entidad prestamista, pero la mayoría exige una cantidad significativa de capital acumulado, y a menudo requieren que usted mantenga una participación mínima en la propiedad incluso después de obtener el préstamo, además de los criterios estándar de calificación crediticia y de ingresos.
P: ¿Puedo usar una línea de crédito con garantía hipotecaria para cualquier cosa, o solo para mejoras en el hogar?
A: Los fondos de la línea de crédito con garantía hipotecaria (HELOC) generalmente se pueden usar para cualquier propósito, incluyendo la consolidación de deudas, gastos de educación o compras importantes, no solo gastos relacionados con la vivienda, aunque algunos prestatarios optan por usarlos específicamente para mejoras en el hogar.
P: ¿Qué sucede con una línea de crédito con garantía hipotecaria (HELOC) cuando finaliza el período de disposición de fondos?
A: Después del período de disposición de fondos, la mayoría de las líneas de crédito con garantía hipotecaria (HELOC) entran en un período de reembolso durante el cual ya no se pueden retirar fondos y se debe pagar el saldo pendiente, a menudo a una tasa que puede ajustarse en función de las condiciones del mercado.
P: ¿Son deducibles de impuestos los intereses de una línea de crédito con garantía hipotecaria (HELOC) o un préstamo con garantía hipotecaria?
R: En algunos casos, los intereses pueden ser deducibles si los fondos se utilizan para mejoras sustanciales en el hogar, aunque las normas fiscales son específicas y cambian periódicamente. Consulte con un asesor fiscal sobre su situación particular.
P: ¿Qué opción tiene menores costos de cierre?
A: Los costos de cierre varían según el prestamista y el monto del préstamo para ambos productos, por lo que conviene comparar ofertas específicas directamente en lugar de asumir que una categoría es universalmente más barata que la otra.
Calcule hoy mismo el valor de su vivienda.
El gratuito Calculadora de hipotecas en ToolsTecique Te ayuda a comprender tu situación patrimonial actual y cómo diferentes escenarios de préstamo podrían afectar tus pagos mensuales. No necesitas registrarte, solo ingresa tus datos y obtén una estimación al instante.