

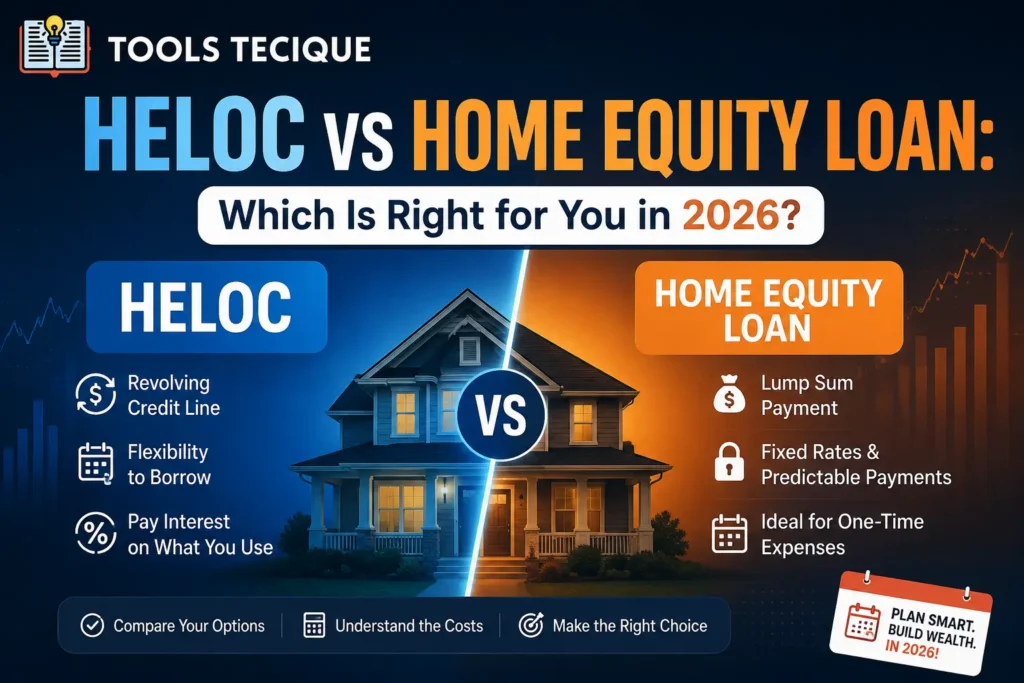

Ein HELOC (Home Equity Line of Credit) bietet Ihnen einen flexiblen Kreditrahmen, der durch den Wert Ihrer Immobilie besichert ist und den Sie nach Bedarf mit einem variablen Zinssatz nutzen können. Dadurch ist er flexibel für laufende Ausgaben. Ein Eigenheimkredit hingegen bietet Ihnen eine einmalige Auszahlung zu einem festen Zinssatz und ist somit besser planbar, beispielsweise bei größeren Renovierungen. Die richtige Wahl hängt davon ab, ob Sie flexiblen Zugriff oder eine planbare, feste Rate benötigen.
Sowohl ein Eigenheimkredit als auch ein Wohnkredit ermöglichen es Ihnen, den Wert Ihrer Immobilie als Sicherheit für einen Kredit zu nutzen. Sobald das Geld jedoch verfügbar ist, funktionieren sie grundlegend unterschiedlich. Die Wahl der falschen Finanzierungsform kann zu deutlich höheren Zinskosten führen oder Ihnen die benötigte Flexibilität nehmen.
Laut der VerbraucherfinanzschutzbüroBei Eigenheimkreditlinien werden typischerweise variable Zinssätze an einen Referenzzinssatz gekoppelt, während Eigenheimdarlehen im Allgemeinen feste Zinssätze für die gesamte Laufzeit des Darlehens bieten. Dieser strukturelle Unterschied wirkt sich erheblich auf die langfristigen Kreditkosten aus.
Dieser Leitfaden erklärt Ihnen genau, wie die einzelnen Optionen funktionieren, in welchen Situationen die eine Option eindeutig die bessere ist und wie Sie die häufigsten Fehler bei der Beleihung Ihres Eigenheims vermeiden. Nutzen Sie den kostenlosen Hypothekenrechner auf ToolsTecique Um Ihre aktuelle Eigenkapitalquote zu verstehen, bevor Sie sich bewerben.
Wie funktionieren HELOCs und Eigenheimkredite eigentlich?
Ein HELOC (Home Equity Line of Credit) funktioniert wie eine durch Ihr Haus besicherte Kreditkarte. Sie können damit innerhalb eines festgelegten Zeitraums bis zu einem bestimmten Limit Geld aufnehmen, zurückzahlen und erneut Geld aufnehmen – in der Regel mit einem variablen Zinssatz. Bei einem Eigenheimkredit erhalten Sie den vollen genehmigten Betrag als einmalige Vorauszahlung, die über eine festgelegte Laufzeit zu einem festen Zinssatz zurückgezahlt wird, ähnlich wie bei einer herkömmlichen Hypothek.
Die Struktur mit variablem Betrag versus Einmalzahlung ist der Kernunterschied und bestimmt nahezu jeden anderen praktischen Unterschied zwischen den beiden Produkten.
Aus Erfahrung: Ein Hausbesitzer, der eine schrittweise Küchen- und Badsanierung über 18 Monate plante, beantragte zunächst einen Immobilienkredit, da er diesen für die übliche Option hielt. Dann wurde ihm klar, dass er vom ersten Tag an Zinsen auf den gesamten Betrag zahlen müsste, obwohl die Badsanierung erst in fast einem Jahr beginnen sollte. Durch den Wechsel zu einer Kreditlinie auf das Eigenheim (HELOC) konnte er die Gelder erst abrufen, wenn die jeweilige Projektphase tatsächlich begann. Dadurch reduzierten sich seine gesamten Zinskosten im Vergleich zur ursprünglich geplanten Einmalzahlung deutlich.
Vergleich von HELOC und Eigenheimkredit
| Besonderheit | HELOC | Eigenheimdarlehen |
|---|---|---|
| Auszahlung der Gelder | Zeichnen Sie nach Bedarf | Einmalzahlung |
| Zinssatz | Typischerweise variabel | Typischerweise fest |
| Am besten geeignet für | Laufende oder ungewisse Ausgaben | Einmalige, bekannte Ausgaben |
| Zahlungsvorhersagbarkeit | Kann schwanken | Fest und vorhersehbar |
Wichtigste Erkenntnis: Wenn Sie den genauen Betrag kennen, den Sie benötigen, und planbare Zahlungen wünschen, ist ein Eigenheimkredit besser geeignet. Sind Ihre Ausgaben hingegen regelmäßig, unvorhersehbar oder über einen längeren Zeitraum verteilt, spart die flexible Auszahlungsstruktur eines Eigenheimkredits in der Regel Geld.
Wie Sie entscheiden, welche Option zu Ihrer Situation passt
- Legen Sie fest, ob Sie eine einmalige Pauschalzahlung oder einen fortlaufenden Zugriff benötigen. da dies allein oft die bessere Passform bestimmt.
- Überlegen Sie, wie wohl Sie sich mit variablen Zinssätzen fühlen. da der Zinssatz eines HELOC'#8217's während der Auszahlungsphase steigen kann.
- Vergleichen Sie die Gesamtkostenschätzungen für Ihr konkretes Szenario. unter Berücksichtigung dessen, wie schnell Sie Gelder abrufen und zurückzahlen würden.
- Prüfen Sie die Gebührenstrukturen beider Produkte. einschließlich der Abschlusskosten und etwaiger jährlicher Wartungsgebühren für einen HELOC (Home Equity Line of Credit).
Aus Erfahrung: Ein Paar wollte hochverzinsliche Kreditkartenschulden mithilfe des Eigenkapitals ihres Hauses konsolidieren und tendierte zu einem Wohnkredit, da dies unter Freunden die gängigere Option war. Da ihr Ziel jedoch eine einmalige, bekannte Rückzahlung ohne weiteren Kreditbedarf war, passte der feste Zinssatz und die planbare Rate eines Wohnkredits tatsächlich besser zu ihrer Situation. So sicherten sie sich eine stabile monatliche Rate, anstatt dem Risiko steigender variabler Zinsen eines Wohnkredits während der Rückzahlungsphase ausgesetzt zu sein.
Häufige Fehler bei der Beleihung des Eigenheims
- Die Wahl eines HELOC für eine einzelne bekannte Ausgabe wenn ein festverzinsliches Eigenheimdarlehen mehr Zahlungssicherheit bieten würde.
- Die Aufnahme eines Immobilienkredits in Form einer Pauschalsumme zu weit im Voraus des Bedarfs, unnötige Zinsen auf ungenutzte Gelder zahlen.
- Das Risiko steigender variabler HELOC-Zinsen ignorieren während einer längeren Auszahlungs- oder Rückzahlungsphase.
- Dabei wird außer Acht gelassen, dass beide Produkte Ihr Haus als Sicherheit nutzen. Das bedeutet, dass Zahlungsverzug das Risiko einer Zwangsversteigerung birgt.
Häufig gestellte Fragen
F: Wie viel Eigenkapital benötige ich, um einen HELOC (Home Equity Line of Credit) oder ein Eigenheimdarlehen zu erhalten?
A: Die Anforderungen variieren je nach Kreditgeber, aber die meisten verlangen ein beträchtliches Eigenkapital und fordern oft, dass Sie auch nach der Kreditaufnahme einen Mindestanteil am Eigentum behalten, zusätzlich zu den üblichen Bonitäts- und Einkommenskriterien.
F: Kann ich einen HELOC für alles verwenden oder nur für Hausrenovierungen?
A: HELOC-Mittel können grundsätzlich für jeden Zweck verwendet werden, einschließlich Schuldenkonsolidierung, Ausbildungskosten oder größere Anschaffungen, nicht nur für Ausgaben im Zusammenhang mit dem Haus, obwohl einige Kreditnehmer sie speziell für Hausverbesserungen verwenden.
F: Was passiert mit einem HELOC (Home Equity Line of Credit), wenn die Auszahlungsphase endet?
A: Nach der Auszahlungsphase beginnt bei den meisten HELOCs eine Rückzahlungsphase, in der Sie keine Gelder mehr abheben können und den ausstehenden Saldo zurückzahlen müssen, oft zu einem Zinssatz, der sich je nach Marktlage ändern kann.
F: Sind die Zinsen für einen HELOC (Home Equity Line of Credit) oder ein Eigenheimdarlehen steuerlich absetzbar?
A: In manchen Fällen können Zinsen steuerlich absetzbar sein, wenn die Mittel für umfangreiche Hausrenovierungen verwendet werden. Die Steuerregeln sind jedoch spezifisch und ändern sich regelmäßig. Lassen Sie sich bezüglich Ihrer konkreten Situation von einem Steuerberater beraten.
F: Welche Option hat niedrigere Abschlusskosten?
A: Die Abschlusskosten variieren je nach Kreditgeber und Darlehenshöhe für beide Produkte. Daher lohnt es sich, konkrete Angebote direkt zu vergleichen, anstatt anzunehmen, dass eine Kategorie generell günstiger ist als die andere.
Schätzen Sie noch heute Ihren aktuellen Eigenkapitalanteil an Ihrer Immobilie ein.
Die kostenlose Hypothekenrechner bei ToolsTecique Hilft Ihnen, Ihre aktuelle Eigenkapitalsituation zu verstehen und zu sehen, wie sich verschiedene Kreditszenarien auf Ihre monatlichen Raten auswirken könnten. Keine Anmeldung erforderlich, geben Sie einfach Ihre Daten ein und erhalten Sie sofort eine Schätzung.