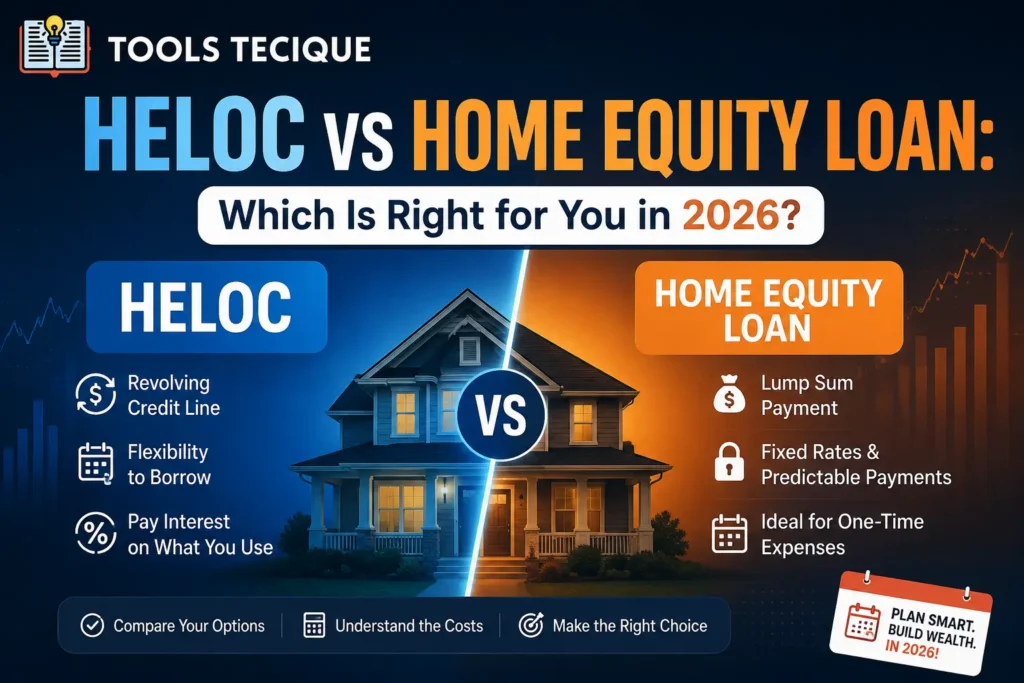

Une marge de crédit hypothécaire vous offre une ligne de crédit renouvelable adossée à la valeur nette de votre maison, que vous pouvez utiliser au besoin, avec un taux d'intérêt variable, ce qui la rend flexible pour vos dépenses courantes. Un prêt hypothécaire vous verse une somme forfaitaire initiale à taux d'intérêt fixe, ce qui le rend plus prévisible pour une dépense ponctuelle comme une rénovation majeure. Le choix idéal dépend de vos besoins : besoin d'un accès flexible ou de mensualités fixes et prévisibles.
Un prêt hypothécaire et une marge de crédit hypothécaire vous permettent tous deux d'emprunter en utilisant la valeur de votre maison comme garantie, mais leur fonctionnement diffère fondamentalement une fois les fonds disponibles. Choisir la mauvaise solution peut vous coûter beaucoup plus cher en intérêts ou vous priver de la flexibilité dont vous avez besoin.
Selon les Bureau de protection financière des consommateursLes lignes de crédit hypothécaires comportent généralement des taux d'intérêt variables indexés sur un taux de référence, tandis que les prêts hypothécaires offrent généralement des taux fixes pour toute la durée du prêt, une différence structurelle qui influe considérablement sur les coûts d'emprunt à long terme.
Ce guide détaille le fonctionnement de chaque option, les situations où l'une est nettement plus avantageuse que l'autre et comment éviter les erreurs les plus fréquentes lors d'un emprunt sur la valeur nette de votre maison. Utilisez le guide gratuit. Calculateur de prêt hypothécaire sur ToolsTecique pour comprendre votre situation actuelle en matière de capital avant de postuler.
Comment fonctionnent réellement les marges de crédit hypothécaires et les prêts sur valeur domiciliaire ?
Une marge de crédit hypothécaire fonctionne comme une carte de crédit garantie par votre maison. Elle vous permet d'emprunter, de rembourser et d'emprunter à nouveau jusqu'à une limite fixée pendant une période de tirage, généralement à taux d'intérêt variable. Un prêt sur valeur domiciliaire vous verse la totalité du montant approuvé en un seul versement initial, remboursable sur une durée fixe à un taux d'intérêt fixe, comme un prêt hypothécaire traditionnel.
La structure à versements échelonnés par rapport à la structure à montant forfaitaire constitue la principale différence et détermine presque toutes les autres différences pratiques entre les deux produits.
D'après mon expérience : un propriétaire qui prévoyait de rénover sa cuisine et sa salle de bain par étapes sur 18 mois a d'abord opté pour un prêt hypothécaire, pensant que c'était la solution la plus courante. Il s'est vite rendu compte qu'il devrait payer des intérêts sur la totalité du montant dès le départ, alors que les travaux de la salle de bain ne commenceraient que près d'un an plus tard. En choisissant une marge de crédit hypothécaire, il a pu débloquer des fonds uniquement au fur et à mesure du démarrage de chaque phase du projet, réduisant ainsi considérablement le coût total des intérêts par rapport à l'option de paiement unique initialement prévue.
Comparaison entre le prêt hypothécaire sur valeur domiciliaire et le prêt HELOC
| Fonctionnalité | HELOC | Prêt hypothécaire |
|---|---|---|
| Décaissement des fonds | Dessiner au besoin | somme forfaitaire unique |
| taux d'intérêt | Généralement variable | Généralement fixe |
| Idéal pour | Dépenses courantes ou incertaines | Dépenses ponctuelles et connues |
| Prévisibilité des paiements | Peut fluctuer | Fixe et prévisible |
Point clé à retenir : Si vous connaissez le montant exact dont vous avez besoin et souhaitez une prévisibilité des paiements, un prêt sur valeur domiciliaire est plus adapté. Si vos dépenses sont régulières, incertaines ou échelonnées dans le temps, la structure de tirage flexible d'une marge de crédit hypothécaire permet généralement de réaliser des économies.
Comment choisir l'option qui vous convient le mieux
- Précisez si vous avez besoin d'un versement unique ou d'un accès continu. car cela détermine souvent à lui seul la solution la plus adaptée.
- Tenez compte de votre aisance avec les taux d'intérêt variables. car le taux d'une marge de crédit hypothécaire peut augmenter au cours de la période de tirage.
- Comparez les estimations de coûts totaux pour votre situation particulière. en tenant compte de la rapidité avec laquelle vous retireriez et rembourseriez les fonds.
- Vérifiez les structures tarifaires des deux produits. y compris les frais de clôture et les frais d'entretien annuels d'une marge de crédit hypothécaire.
D'après notre expérience : un couple souhaitait consolider ses dettes de cartes de crédit à taux d'intérêt élevés en utilisant la valeur nette de leur maison et s'orientait vers une marge de crédit hypothécaire, car c'était l'option la plus souvent évoquée par leurs amis. Étant donné que leur objectif était un montant de remboursement unique et connu, sans besoin d'emprunt ultérieur, le taux fixe et les mensualités prévisibles d'un prêt hypothécaire convenaient en réalité mieux à leur situation, leur garantissant un paiement mensuel stable plutôt que de les exposer au risque de hausse des taux variables d'une marge de crédit hypothécaire pendant la période de remboursement.
Erreurs courantes lors d'un emprunt sur la valeur nette de votre maison
- Choisir une marge de crédit hypothécaire pour une seule dépense connue lorsqu'un prêt hypothécaire à taux fixe offrirait une plus grande certitude en matière de paiement.
- Emprunter une somme forfaitaire sous forme de prêt hypothécaire trop longtemps avant d'en avoir besoin, payer des intérêts inutiles sur des fonds inutilisés.
- Ignorer le risque de hausse des taux variables des prêts hypothécaires à taux variable pendant une longue période de prélèvement ou de remboursement.
- Sans tenir compte du fait que les deux produits utilisent votre maison comme garantie, ce qui signifie que les retards de paiement entraînent un risque de saisie immobilière.
Foire aux questions
Q : Quel montant de capital immobilier dois-je posséder pour être admissible à une marge de crédit hypothécaire ou à un prêt sur valeur domiciliaire ?
A: Les exigences varient selon les prêteurs, mais la plupart exigent un montant significatif de capitaux propres accumulés, vous obligeant souvent à conserver une participation minimale même après avoir emprunté, en plus des critères standard de qualification en matière de crédit et de revenus.
Q : Puis-je utiliser une marge de crédit hypothécaire pour n'importe quoi, ou seulement pour des travaux de rénovation domiciliaire ?
A: Les fonds d'une marge de crédit hypothécaire peuvent généralement être utilisés à toutes fins, y compris le regroupement de dettes, les frais d'éducation ou les achats importants, et pas seulement les dépenses liées au logement, bien que certains emprunteurs choisissent de les utiliser spécifiquement pour des améliorations domiciliaires.
Q : Que devient une marge de crédit hypothécaire lorsque la période de tirage prend fin ?
A: Après la période de tirage, la plupart des marges de crédit hypothécaires entrent dans une période de remboursement pendant laquelle vous ne pouvez plus retirer de fonds et devez rembourser le solde impayé, souvent à un taux qui peut varier en fonction des conditions du marché.
Q : Les intérêts d'un prêt hypothécaire sur valeur domiciliaire ou d'un prêt sur valeur domiciliaire sont-ils déductibles d'impôt ?
R : Dans certains cas, les intérêts peuvent être déductibles si les fonds sont utilisés pour des travaux d'amélioration importants du domicile, mais la réglementation fiscale est spécifique et évolue régulièrement. Consultez un conseiller fiscal pour obtenir des conseils adaptés à votre situation.
Q : Quelle option présente les frais de clôture les moins élevés ?
A: Les frais de clôture varient selon le prêteur et le montant du prêt pour les deux produits, il est donc préférable de comparer directement les offres spécifiques plutôt que de supposer qu'une catégorie est systématiquement moins chère que l'autre.
Estimez votre valeur nette immobilière dès aujourd'hui
Le gratuit Calculateur de prêt hypothécaire chez ToolsTecique Cet outil vous permet de comprendre votre situation financière actuelle et l'impact de différents scénarios d'emprunt sur vos mensualités. Aucune inscription n'est requise : saisissez simplement vos chiffres et obtenez une estimation instantanée.